Коммерческая «движимость»: чем запомнился День CRE на «Движении»
Автор: Павел Назаркин
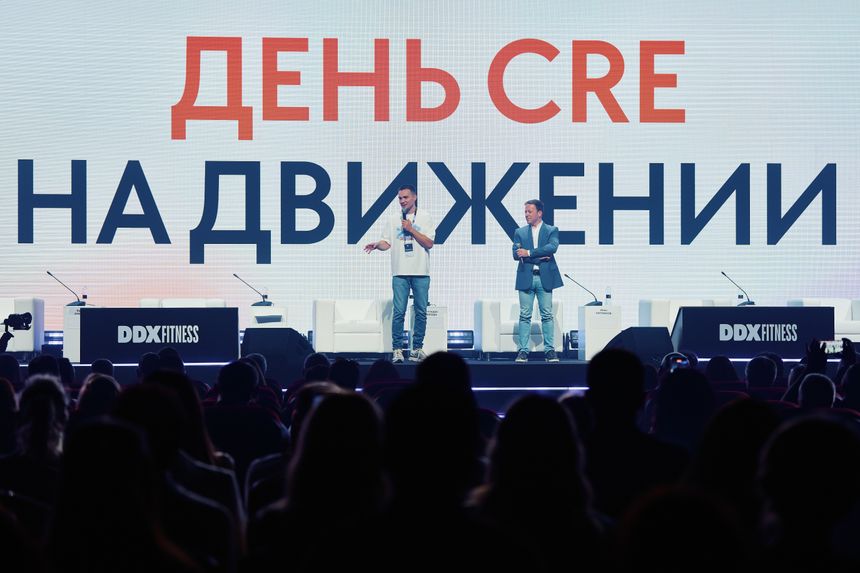
Начался День со вступительных слов основателя «Движения» Ильи Пискулина и издателя CRE Бориса Болтянского. И здесь можно выделить сразу два вектора: во-первых, изначально региональный форум по жилой недвижимости движется в сторону глобализации и диверсификации, привлекая больше федеральных игроков и расширяя спектр интересов, а во-вторых, сама коммерческая недвижимость перестает быть частной инициативой в каждом конкретном случае, становится частью комплексного замысла.
Частично эти тренды были отражены уже в первой сессии, где состоялась презентация совместного исследования CRE и ТеДо по запросам девелоперов в 2026 году. Модераторами выступили Наталья Сазонова, генеральный директор CRE, и Андрей Тонконогов, партнер, руководитель практики консультационных услуг в сфере недвижимости компании «Технологии Доверия». Главным предметом диалога стала программа КРТ.
Как при реализации любой комплексной инициативы, тут возникают вопросы и «тонкие места». Потому что предусмотреть всё можно, только идя по накатанному пути, но не реализуя масштабную идею, по сути, не имеющую прямых исторических аналогов. И здесь вопросом номер один становится наполнение проекта, затраты на реализацию требуемых функций — собственно, экономика девелопера. Согласно исследованию, нормальная прибыльность объекта достигается, если на инфраструктуру приходится примерно 20% площадей проекта, а конкретно на коммерческую недвижимость должно приходиться 6% (ещё 14% — социальная и дорожная инфраструктура). Это данные по существующим проектам, но мы знаем, что сейчас такие показатели Москва уже не одобрит.
И тут возникает ключевой вопрос: при требовании соотношения 50/50 жилья и инфраструктуры, чем эту инфраструктуру наполнять, чтобы экономически девелоперу было выгодно строить? Понятно, что классический склад внутри МКАД будет востребован и по ставке в три раза выше рыночной, но такой проект не пройдет ГЗК. Офисы строить не везде нужно, тут свои требования по транспортной доступности и синергии (в чистом поле офисная недвижимость не работает). Торговый центр при текущей насыщенности качественными площадями и ограниченности брендов и спроса тоже имеет ограничения по возможным для постройки площадям, а основатель DDX Fitness Иван Ситников уверен, что в 99% случаев никакой локации не нужен фитнес площадью 5 тыс. кв. м с бассейном. По его словам, в основном достаточно 1,5-2 тыс. кв. м «сухого» фитнеса. А ведь этот вид спорта/досуга сейчас уже воспринимается, как «якорь» для любого строящегося ТЦ. Своя специфика есть и у других «якорей», поэтому задача сделать комьюнити-центр с развлекательной и торговой составляющей на 30 тыс. кв. м — задачка «со звездочкой». Не раз в процессе обсуждения был упомянут проект «Место встречи» от ADG group, г-жа Сазонова напомнила, что все 26 действующих объектов были упакованы в ЗПИФ и вышли на Московскую биржу, но это знаковый для рынка и сетевой проект, едва ли фонды и банки так же будут интересовать единичные «районники» в спальных районах.
Второй важный вопрос — процедурный. При реализации проекта КРТ у девелопера есть четкие сроки по строительству, при этом (спасибо 90-м) у участка промзоны могут быть сотни собственников, а отчуждение не всегда решается полюбовно. По словам Александры Захаровой, директора по коммерческой недвижимости Level Group, у девелоперов зачастую идут десятки судебных процессов, что не страшно само по себе, но сильно затягивает процесс получения разрешений от города (РНС, в частности). А затягивание этих процессов — это не только недополученная прибыль, но и лишние месяцы платы налогов и процентов по кредиту. То есть, затраты на проект в целом растут с каждой такой задержкой. Анна Жолобова, управляющий партнер офиса Коллегии адвокатов «Регионсервис» в Москве, руководитель практики «Недвижимость и строительство», уверяет, что в суде можно доказать задержку реализации проекта не по вине девелопера (если собственник ЗУ «уперся»), но это опять-таки через суд, и проценты по кредиту никуда не денутся.
Третий вектор — это коммуникации. Ведущие банки уже давно не выглядят бездушными кровопийцами, а напротив, активно участвуют в жизни рынка. Отчасти, это произошло из-за большого притока непрофильных активов, с которыми пришлось разбираться, от другой части, это следствие позиции государства, которая диктует, что ответственность за недостроенный ЖК, устаревший ТЦ, убыточный БЦ и плохой отель будет распространяться на всех участников цепочки — от подрядчика до выдавшего кредиты банка. Это уже не новость, но данность. А банки ответили на нее тем, что нарастили экспертизу по недвижимости, и начали разбираться в вопросе не хуже консультантов — именно вовлекаясь, а не поверхностно, как было еще лет 15 назад. Ну и банки гораздо быстрее считывают сигналы правительства, поэтому и реагируют быстрее других участников рынка.
Анатолий Слуцкий, управляющий директор, начальник управления финансирования недвижимости департамента кредитования ключевых клиентов Сбера, напомнил, что Сбер по-прежнему является лидером по объемам финансирования недвижимости, как в Москве, так и в регионах. Евгения Аничкова, исполнительный директор, блок «Бизнес. Партнерство. Развитие» ВЭБ.РФ, подробнее остановилась на ключевом проекте — квартале «Слава» (вместе с MR Office), где разместятся несколько жилых башен, а также новая штаб-квартира Центробанка.
Но главное здесь, конечно, не частные случаи, а структурный подход и желание «слышать» рынок, участвовать в его жизни непосредственно.
Вторая сессия — ТЕД
Сам формат ТЕД не подразумевает дискуссий, он скорее похоже на упражнение с психологом, когда спикер доносит идею, опыт и ценности, вовлекая аудиторию эмоционально. Для большинства участников рынка такой подход несколько чужд, потому что «продавать эмоции» принято клиентам (b2c), а никак не коллегам, с которыми давно работаешь (b2b).
Наверное поэтому лучше всех с задачей справился Юрий Юров, основатель и генеральный директор «Мармакс», чье выступление включало в себя как биографические факты и мысли, так и его рассуждения о будущем. Если вычленить основную мысль, то любой город может быть центром притяжения для человека, когда там созданы не просто условия, а реализована перспектива развития. Именно ощущение того, что здесь (в Рязани, Перми, Уфе, Иркутске) ты можешь добиться всего, и будет ключевым для развития регионов. А без качественных офисов в этом вопросе не обойтись.
Кермен Мастиев в своем выступлении выделил тренды офисов до 2030 года и до 2035-го. На следующие пять лет тренды уже определены, потому что сам девелоперский цикл в офисах не быстрый (3,5-5 лет), и все эти БЦ 2030 уже проектируются. Ключевые тренды таковы: 1) бионическая архитектура (никаких прямых и острых углов, только обтекаемые формы) 2) биометрия (ты просто подходишь к турникету, а он пропускает и показывает, какой тебе нужен лифт) 3) МФК (модель с совмещением функций — офисы, жилье, ритейл — в долгосрочной перспективе будет более устойчивой, а разные сегменты будут органично друг друга дополнять) 4) расширенные общие зоны (именно общественные пространства будут более важными при проектировании, они сделают БЦ привлекательным для резидентов, а для местных жителей превратят его в точку притяжения) 5) транспорт (если рядом нет метро, то строить БЦ нельзя, а чем больше точек общественного транспорта, тем лучше). На 2035 год г-н Мастиев по сути ждет усиления выше обозначенных трендов, но еще и большего процента офисов по BTS (под заказ по проекту клиента на участке девелопера) и проектов fee-девелопмента (под заказ по проекту клиента и на его участке).
Завершил свое выступление Кермен Мастиев словами о важности консультантов и брокеров, и обещанием комиссии 3%, а также заверениями, что ритейл будет оставаться в собственности MR и сдаваться в аренду. Мы видим в этом вполне четкие сигналы: несмотря на низкую вакантность (около 6-8%), это уже рынок арендатора. Настолько быстро офисный сегмент прошел пик рынка арендодателя.
Иван Ситников поделился ожиданиями по росту рынка фитнес-центров (примерно в три раза больше объектов нужно, чем есть сейчас), отметил, что эффект низкой базы для DDX уже в прошлом, но планы по открытию 50-60 фитнесов в год сохраняются, а в периметр интересов попадают все города с населением от 100 тыс. человек. По словам г-на Ситникова, порядка пяти фитнесов откроется в проектах Level Group, но многим другим девелоперам сеть отказывает, если по плану видно, что будут проблемы с трафиком.
В целом, эксперт напомнил присутствующим, что молодость не вечна, зато «серебряный возраст» у большинства уже как минимум на висках. Так что о здоровье заботиться надо.
Неожиданным сюрпризом стало выступление Ольги Широковой, директора департамента консалтинга и аналитики NF Group. Изначально этого выступления не планировалось, но по просьбе организаторов г-жа Широкова выступила с обзором основных индикаторов рынка по сегментам. Сейчас у NF довольно негативный прогноз по складскому рынку — рост вакантности (до 8,2%), снижение ставок (до 9 500 рублей по Москве). В БЦ более-менее стабильная ситуация, тревогу вызывает только засилие офисов на продажу и практически отсутствие — в аренду. Крупные ТЦ строить практически перестали, даже в регионах большая часть заявленного ввода — форматы «районный» и «окружной». Гостиницы растут уверенно (по 10 тыс. номеров в год), как и российские операторы. Важным открытием этого года станет первый в РФ отель под управлением корейского оператора Dusit.
А вот где будет быстрый рост, так это в молодых сегментах: городской многоэтажный лайт индастриал, ЦОДы, апарт-отели. Стоит отметить, что многоэтажный городской ЛИ — явление давно ожидаемое, но получившее импульс к развитию только посредством программы МПТ. Этот формат тесно пересекается с форматом технопарков, и в дальнейшем станет понятно, как строящиеся объекты подразделять. Сейчас основной объем находится на этапах проектирования и строительства.
Замыкал программу второй сессии Александр Ручьев, президент ГК «Основа», который представлял формат термальных комплексов. По его словам 2026-й станет последним годом, когда сеть будет прирастать такими темпами (на днях откроется 17-й «Термоленд» в Москве, есть договоренности с Malltech об открытиях в Перми и Новосибирске), а далее рост будет более умеренным, выбор площадок еще более придирчивым. Отметим, что Александр приехал на сессию сразу с самолета, потратив на дорогу суммарно более 20 часов из-за постоянных атак беспилотников на Краснодарский край.
По итогам второй сессии можно выделит четвертый актуальный вектор — это масштаб начинаний. Начиная с интенции повлиять на интересы молодых людей в своем домашнем регионе, продолжая глобальным изучением рынков, и заканчивая созданием крупнейших в своем сегменте сетей — фитнес, термы, офисы.
Третья сессия — ток-шоу
Завершающая день сессия была построена по принципу ток-шоу с максимальной вовлеченностью зала. Гости в режиме реального времени проходили опрос, а спикеры в панели параллельно разбирали заданные вопросы и результаты голосования. Модератором выступил Денис Колокольников, управляющий партнер консалтинговой компании RRG.
Здесь сразу стоит выделить несколько инфоповодов:
— Егор Анучин, управляющий директор блока коммерческой недвижимости группы «Самолет», сказал, что в современном мире арендная модель для девелоперов перестает быть опцией и становится одним из ключевых стратегических рычагов — как для сохранения спроса, так и для долгосрочного привлечения клиентов. Компания уже формирует собственную арендную модель.
— Роман Мусин, директор по развитию ОЭЗ «Максимиха», рассказал о возможном появлении проекта крупного жилого комплекса на соседних с ОЭЗ участках. Конкретного проекта пока нет, а на территории самого ОЭЗ жилье строить, естественно, нельзя. Но при этом предприятия-резиденты нуждаются в трудовых ресурсах в ближайшей доступности, так что создание микрорайона рядом как будто напрашивается, а переговоры с девелоперами ведутся.
— Гурген Шекоян, основатель, генеральный директор Code, рассказал, что проекты в Дубае компания продала и новых планов на Востоке сейчас нет, фокус будет на штаб-квартиры для крупных компаний в Москве.
Главный вектор этой сессии — многофункциональность. Причем это касается всего: по мнению Павла Иншакова, коммерческого директора коммерческого департамента «Сезар Про», в Москве уже не осталось девелоперов, которые занимались только одним видом недвижимости. Более того, инфраструктура становится определяющей для всего проекта в целом — исходя из потребностей в коммерческой недвижимости девелоперы планируют «жилые» метры. В частности, это касается проектов КРТ — комплексной застройки больших территорий.
В планах Александра Никишова, управляющего директора ХСА|INDUSTRIAL CITY, как мы знаем, два крупных комплекса, где будет повышенная доля инфраструктуры — ИП «Титан» и «Жуковский». В первом случае, это городской индустриальный парк, являющийся частью государственного проекта, а во втором — комплекс, который может стать крупнейшим в формате лайт индастриал в Европе, и там запланированы теннисные корты, футбольные залы, гостиница, общежитие, магазины и предприятия общепита. Идея в том, чтобы сделать проект не только для резидентов, как это обычно бывает в индустриальных парках, а открытую территорию, которая будет интересна и жителям Жуковского. В конце Александр намекнул, что фитнес-центр там тоже нужен.
Интересную проблему в своем выступлении поднял Владимир Курдин, директор по развитию DDX Fitness: очень логично, если в районе строится объект, в котором откроются фитнес, термы, падел-теннис, детские спортивные школы. Но никто туда не пойдет и не поведет ребенка, пока это называется ФОК. Срочно нужны маркетологи, которые сделают новый нейминг и дадут новую жизнь такому формату объектов.
Резюмируя основные векторы развития на сегодня по итогам Дня CRE на Движении: модель должна быть масштабируемой, крупной и многофункциональной, а девелопер — обладать не только амбициями, но и широтой взглядов, и договороспособностью, а также терпением и хорошим штатом юристов. Здесь дело уже не только в Москве или только в регионах, в новой реальности девелопер не может думать только о торговом центре или офисах, приходится думать о развитии района, а иногда даже региона, потому что во главу угла становится градостроительное планирование, которое когда-то было полностью государственным, а потом перестало быть вообще. Теперь это не задача одной госструктуры или одного девелопера, теперь это задача всего рынка.
