Новости
Компании
Назад
4 Августа 2025, 6:44
Remain: Итоги первого полугодия 2025 на офисном рынке
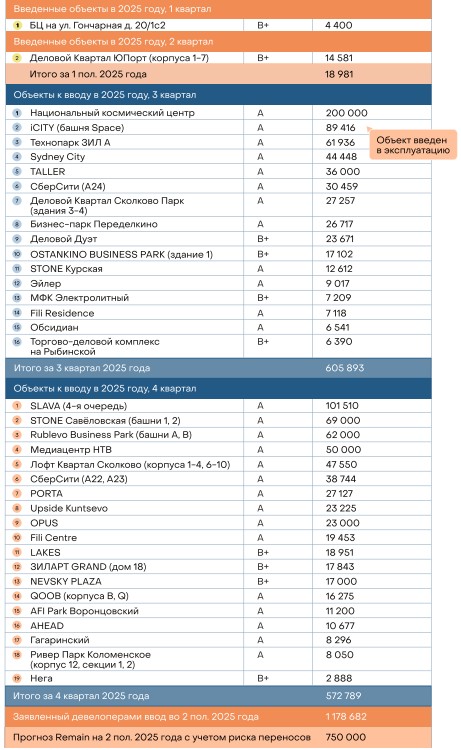
В первом полугодии 2025 года московский офисный рынок работал в условиях ограниченного ввода и сдержанного спроса из-за дефицита качественных готовых площадей, значительно выросших за последний год ставок аренды и стоимости покупки. По данным Remain, в эксплуатацию было введено 19 тыс. кв. м новых офисных площадей — всего два проекта класса B+. Массовые переносы сроков ввода объектов из-за технических причин и бюрократических сложностей связаны еще и с тем, что девелоперы изначально заявляют слишком оптимистичные графики ввода. До конца 2025 года девелоперами заявлено к вводу еще около 1,2 млн кв. м офисов, однако прогноз Remain ниже на 36% – около 750 тыс. кв. м.
Вакансия и структура предложения
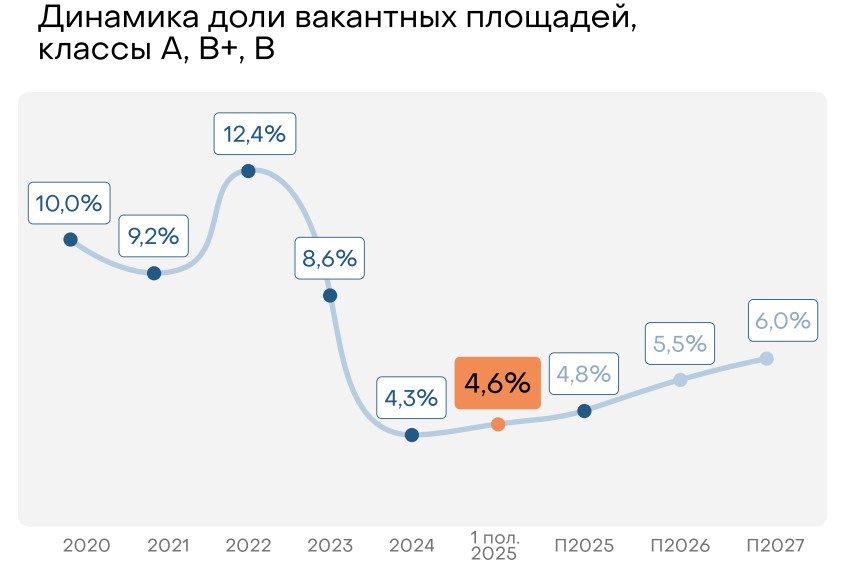
На сегодня из 919 тыс. кв. м вакантных площадей 56% (513 тыс. кв. м) предлагается в аренду и 44% (406 тыс. кв. м) — в продажу. На офисном рынке Москвы фиксируется острый дефицит готового качественного предложения, в особенности с отделкой. Доля вакантных офисных площадей по итогам полугодия составила 4,6%. В классе А показатель — 6,1%, в B+ — 3,1%.
В ситуации низкой вакансии и высоких ставок арендаторы все чаще предпочитают сохранение текущих помещений, даже при менее выгодных новых коммерческих условиях. Набирает популярность практика оптимизации арендуемых площадей в связи с сокращением штата или выводом сотрудников на удаленный/гибридный формат работы.
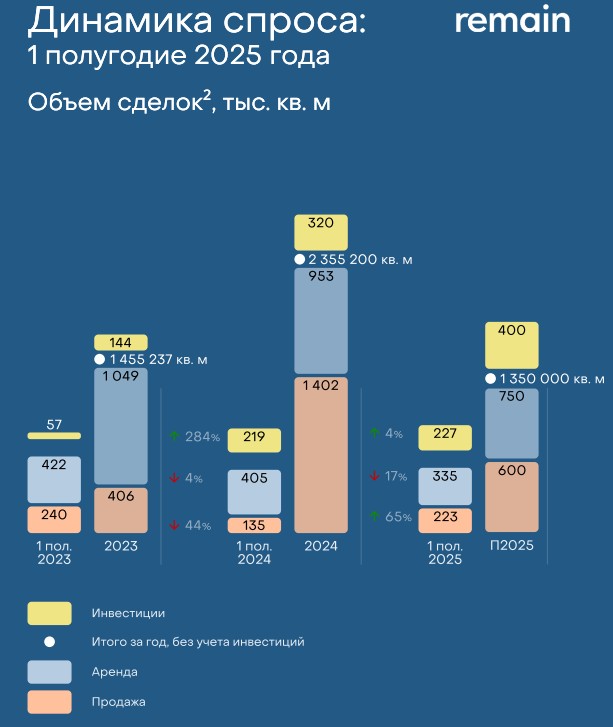
Минимальный объём готового предложения подталкивает покупателей офисной недвижимости к выбору объектов с вводом до 2030 года. Объем продаж в 1 полугодии 2025 года превышает показатели аналогичного периода прошлого года, а потенциальное значительное снижение ключевой ставки будет стимулировать инвестиции в коммерческую недвижимость. Однако аналитики Remain прогнозируют снижение спроса на покупку офисной недвижимости по итогам 2025 года до 600 тыс. кв. м — снижение более чем в 2 раза относительно итогов 2024 года, когда было продано 1,4 млн кв. м офисной недвижимости.
Коммерческие показатели
Средневзвешенная ставка аренды по готовым вакантным помещениям составляет 27 тыс. руб. за кв. м в год без НДС, OPEX и коммунальных платежей. В классе А — 32 тыс. руб. за кв. м в год, в B+ — 24 тыс. руб. за кв. м в год. Средняя цена продажи достигла 394 тыс. руб. с НДС. В классе А — 494 тыс. руб. за кв. м, а в классе B+ — 266 тыс. руб. за кв. м. Рост запрашиваемых ставок аренды и цен продажи на готовые офисные помещения замедляется, но остается на высоком уровне.
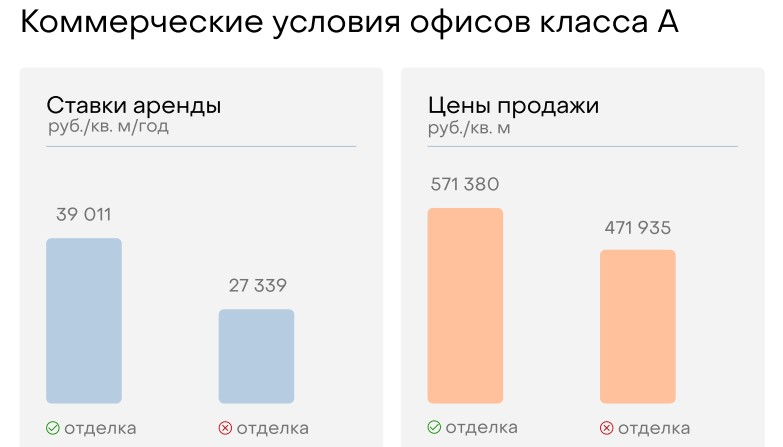
В офисах класса А разница между помещениями с отделкой и без отделки составляет 43% в сравнении средних ставок аренды (39 тыс. руб. за кв. м в год против 27 тыс. руб. за кв. м в год без НДС, OPEX и ком. платежей) и 21% в сравнении средних цен продажи в аналогичных офисных пространствах (571 тыс. руб. за кв. м против 472 тыс. руб. за кв. м с НДС).
Офисы класса А и B+ в детализации по деловым районам
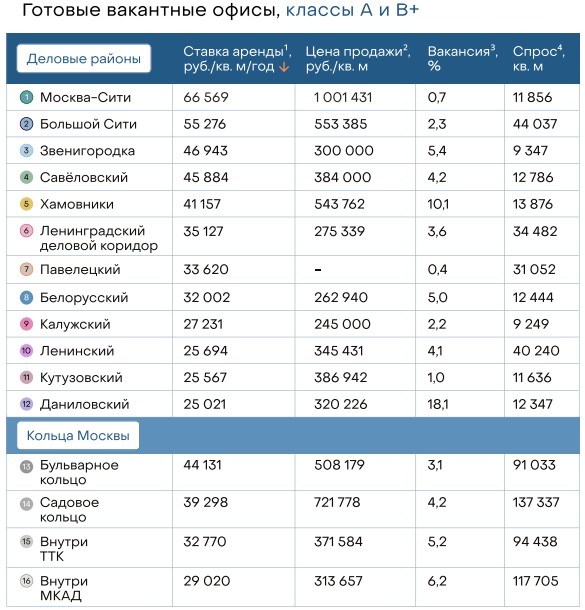
Одна из самых минимальных вакансий (0,7%) и максимальная ставка аренды (66,6 тыс. руб. за кв. м в год) в офисах класса А и B+ зафиксированы в деловом районе Москва-Сити. Самая высокая вакансия (18%) в Даниловском деловом районе. Высокий спрос сохраняется в Большом Сити (44 тыс. кв. м), Ленинском деловом районе (40,2 тыс. кв. м) и в Ленинградском деловом коридоре (34,5 тыс. кв. м).
Спрос и профиль пользователей
По итогам 1 полугодия 2025 года объём арендованных помещений составил 335 тыс. кв. м, на сделки по покупке пришлось 223 тыс. кв. м. В спросе лидируют банки и финансовые организации (22%), за ними следуют e-commerce (12%), производственные компании (11%), IT и телеком (8%), строительство (6%). Трендом полугодия стали квази-инвестиции — сделки, предполагающие покупку объектов с действующими арендными договорами и использование части площадей под собственные нужды. Так, среди крупнейших сделок полугодия — квази-инвестиция компании МИК в бизнес-центр «Амальтея» (78 тыс. кв. м) и квази-инвестиция Лукойла в AFI2B (50 тыс. кв. м). Кроме того, в ТОП-3 крупнейших сделок вошла покупка Центрального телеграфа Т-Банком (72 тыс. кв. м) под собственные нужды.
Сервисные офисы
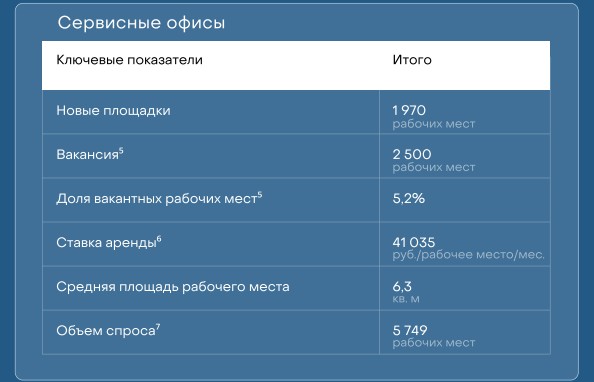
Объём рынка сервисных офисов достиг 389 тыс. кв. м, число рабочих мест — 55 тыс. Средняя ставка аренды — 41 тыс. руб. за рабочее место в месяц без НДС, однако ставки аренды в разрезе деловых районов могут более чем в 2 раза превышать среднерыночные показатели. Уровень вакансии фиксируется на уровне 5,2%.
За 2 квартала 2025 года суммарно введено всего 2 тыс. рабочих мест. Большая часть новых площадок была законтрактована до запуска, и их появление на рынке не увеличило объём доступных мест. Дефицит готовых предложений позволяет операторам делать ранний подбор новых резидентов и осуществлять ротацию под крупных клиентов.
На сегодня из 919 тыс. кв. м вакантных площадей 56% (513 тыс. кв. м) предлагается в аренду и 44% (406 тыс. кв. м) — в продажу. На офисном рынке Москвы фиксируется острый дефицит готового качественного предложения, в особенности с отделкой. Доля вакантных офисных площадей по итогам полугодия составила 4,6%. В классе А показатель — 6,1%, в B+ — 3,1%.
В ситуации низкой вакансии и высоких ставок арендаторы все чаще предпочитают сохранение текущих помещений, даже при менее выгодных новых коммерческих условиях. Набирает популярность практика оптимизации арендуемых площадей в связи с сокращением штата или выводом сотрудников на удаленный/гибридный формат работы.
Минимальный объём готового предложения подталкивает покупателей офисной недвижимости к выбору объектов с вводом до 2030 года. Объем продаж в 1 полугодии 2025 года превышает показатели аналогичного периода прошлого года, а потенциальное значительное снижение ключевой ставки будет стимулировать инвестиции в коммерческую недвижимость. Однако аналитики Remain прогнозируют снижение спроса на покупку офисной недвижимости по итогам 2025 года до 600 тыс. кв. м — снижение более чем в 2 раза относительно итогов 2024 года, когда было продано 1,4 млн кв. м офисной недвижимости.
Коммерческие показатели
Средневзвешенная ставка аренды по готовым вакантным помещениям составляет 27 тыс. руб. за кв. м в год без НДС, OPEX и коммунальных платежей. В классе А — 32 тыс. руб. за кв. м в год, в B+ — 24 тыс. руб. за кв. м в год. Средняя цена продажи достигла 394 тыс. руб. с НДС. В классе А — 494 тыс. руб. за кв. м, а в классе B+ — 266 тыс. руб. за кв. м. Рост запрашиваемых ставок аренды и цен продажи на готовые офисные помещения замедляется, но остается на высоком уровне.
В офисах класса А разница между помещениями с отделкой и без отделки составляет 43% в сравнении средних ставок аренды (39 тыс. руб. за кв. м в год против 27 тыс. руб. за кв. м в год без НДС, OPEX и ком. платежей) и 21% в сравнении средних цен продажи в аналогичных офисных пространствах (571 тыс. руб. за кв. м против 472 тыс. руб. за кв. м с НДС).
Офисы класса А и B+ в детализации по деловым районам
Одна из самых минимальных вакансий (0,7%) и максимальная ставка аренды (66,6 тыс. руб. за кв. м в год) в офисах класса А и B+ зафиксированы в деловом районе Москва-Сити. Самая высокая вакансия (18%) в Даниловском деловом районе. Высокий спрос сохраняется в Большом Сити (44 тыс. кв. м), Ленинском деловом районе (40,2 тыс. кв. м) и в Ленинградском деловом коридоре (34,5 тыс. кв. м).
Спрос и профиль пользователей
По итогам 1 полугодия 2025 года объём арендованных помещений составил 335 тыс. кв. м, на сделки по покупке пришлось 223 тыс. кв. м. В спросе лидируют банки и финансовые организации (22%), за ними следуют e-commerce (12%), производственные компании (11%), IT и телеком (8%), строительство (6%). Трендом полугодия стали квази-инвестиции — сделки, предполагающие покупку объектов с действующими арендными договорами и использование части площадей под собственные нужды. Так, среди крупнейших сделок полугодия — квази-инвестиция компании МИК в бизнес-центр «Амальтея» (78 тыс. кв. м) и квази-инвестиция Лукойла в AFI2B (50 тыс. кв. м). Кроме того, в ТОП-3 крупнейших сделок вошла покупка Центрального телеграфа Т-Банком (72 тыс. кв. м) под собственные нужды.
Сервисные офисы
Объём рынка сервисных офисов достиг 389 тыс. кв. м, число рабочих мест — 55 тыс. Средняя ставка аренды — 41 тыс. руб. за рабочее место в месяц без НДС, однако ставки аренды в разрезе деловых районов могут более чем в 2 раза превышать среднерыночные показатели. Уровень вакансии фиксируется на уровне 5,2%.
За 2 квартала 2025 года суммарно введено всего 2 тыс. рабочих мест. Большая часть новых площадок была законтрактована до запуска, и их появление на рынке не увеличило объём доступных мест. Дефицит готовых предложений позволяет операторам делать ранний подбор новых резидентов и осуществлять ротацию под крупных клиентов.
«Офисный рынок Москвы по итогам полугодия демонстрирует устойчивость, но требует тонкой настройки от всех участников. Мы ожидаем ситуации «белого лебедя» — высоко предсказуемого события в виде стагнации рынка. Арендаторы становятся осторожнее, снижая интерес к экспансии, но сохраняют интерес к высококачественным решениям. Девелоперы адаптируют стратегию реализации под рыночные условия. Собственники перестают планировать дальнейший значительный рост арендных ставок и фокусируются на удержании текущих арендаторов. Готовые офисы с отделкой становятся приоритетом из-за высокой стоимости ремонтных работ, которые пользователи не готовы брать на себя», — комментирует Дмитрий Клапша, генеральный директор Remain.


Загрузка...