Новости
Компании
Назад
20 Мая 2025, 9:29
NF Group: Узбекистан опередил Казахстан по уровню арендных ставок на склады класса А
Согласно данным консалтинговой компании NF Group, по итогам I квартала 2025 года совокупный объем качественной складской недвижимости в Казахстане, Узбекистане, Кыргызстане и Таджикистане составил около 2,3 млн кв. м. При этом основную долю предложения формируют Казахстан (1,75 млн. кв. м) и Узбекистан (503 тыс. кв. м). На протяжении более чем двух лет в странах Центральной Азии фиксируются самые высокие показатели ставок аренды на склады класса А среди стран СНГ. Лидером по стоимости качественных площадей стал Узбекистан ($139 кв. м/год), на втором месте расположился Казахстан ($123 кв. м/год), на третьем – Кыргызстан ($114 кв. м/год).
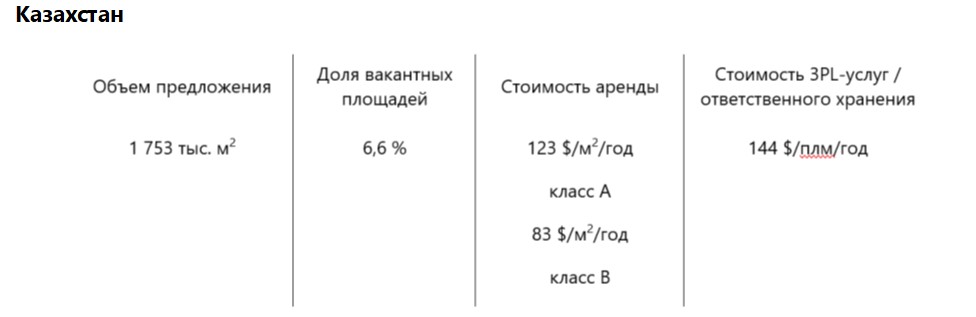
По итогам I квартала 2025 года рынок Казахстана является крупнейшим среди рассматриваемых стран по объему предложения и ввода качественной складской недвижимости. Здесь насчитывается 1,75 млн кв. м складских площадей, 61% из которых сосредоточен в Алматы, около 19% – в Астане, и 8% – в Караганде. На другие регионы суммарно приходится около 12% от общего объема предложения. С октября 2024 года по март 2025 года включительно в эксплуатацию было введено 244 тыс. кв. м складской недвижимости. Крупнейшие объекты – комплекс Eurotransit в Астане (40 тыс. кв. м), III фаза Global City в Караганде (37,5 тыс. кв. м) и Imagine Apple Logistics (37,5 тыс. кв. м) в Карасайском районе Алматинской области.
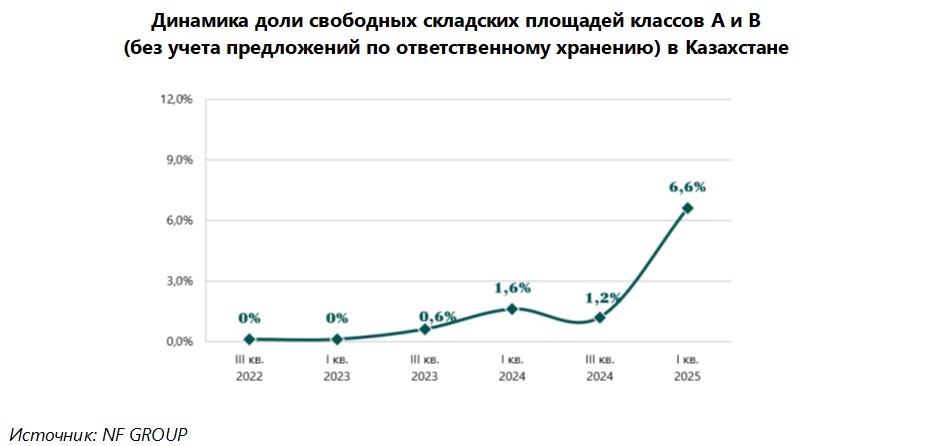
Уровень вакантности на рынке Казахстана по итогам трех месяцев составил 6,6% от общего объема предложения. Это на 5 п. п. превышает результат III квартала 2024 года, что объясняется увеличением количества введенных складских объектов более чем в 2,5 раза и невозможностью поглощения большого объема площадей в короткий срок.
По итогам I квартала 2025 года средневзвешенная стоимость аренды складских площадей класса A в среднем по стране снизилась на 6,3% и составила 5 250 ?/кв. м/мес . При этом в Астане и Алматы ставки сохраняются на прежнем уровне и достигают 5 500–5 600 ?/кв. м/мес. В классе B ставки составляют 3 520?/кв. м/мес., а в столичных городах находятся в диапазоне от 3 700 до 3 800 ?/кв. м/мес.
На конец I квартала 2025 года на этапе строительства в Казахстане находится 648 тыс. кв. м качественной складской недвижимости. Среди крупнейших объектов – логистический парк Wildberries (100 тыс. кв. м) в Алматы, Continental Logistics Almaty (около 85 тыс. кв. м) и другие. Общий прогнозируемый объем завершенного строительства в Казахстане может превысить 1,3 млн кв. м при завершении строительства в срок (II квартал 2025 года – IV квартал 2026 года).
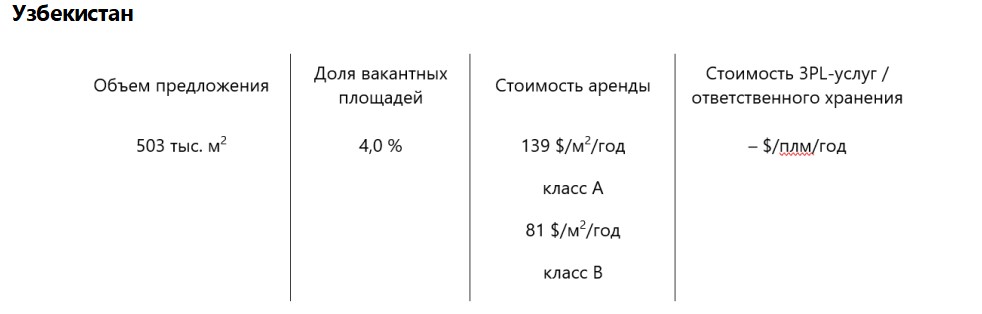
Узбекистан находится на втором месте по объему предложения среди анализируемых стран (503 тыс. кв. м качественной складской недвижимости). Основным логистическим центром является Ташкент и его область – на регион приходится 93% от общего количества складских площадей в стране.
С начала октября 2024 года в Узбекистане было введено в эксплуатацию 107 тыс. кв. м. качественной складской недвижимости. Крупнейшими введенными объектами являются I фаза логистического центра Grand Pharm Logistics Hub (50 тыс. кв. м) и складской комплекс InterTerminal, состоящий из трех корпусов класса B (27, 25 и 5 тыс. кв. м соответственно).
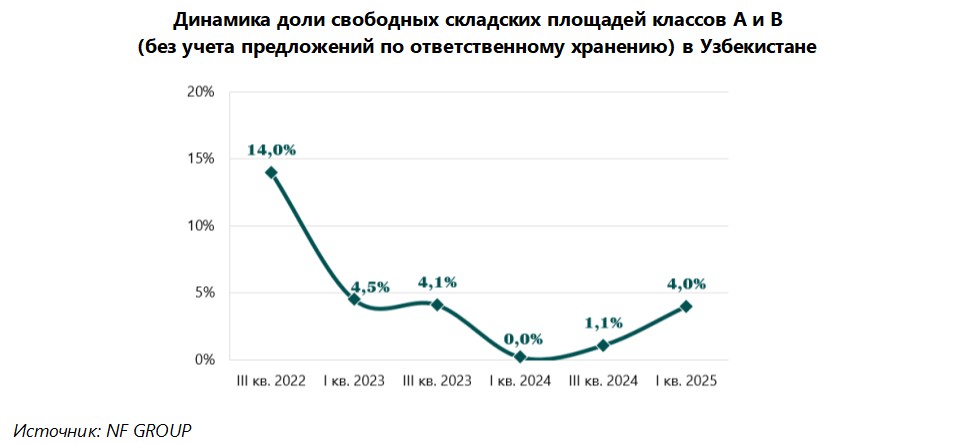
На конец I квартала 2025 года доля вакантных складских площадей составила 4% от общего объема предложения Узбекистана. Площадь свободных блоков, представленных в складских комплексах Ташкента, варьируется от 1 до 8 тыс. кв. м. В этом году не ожидается значительного увеличения доли свободных площадей.
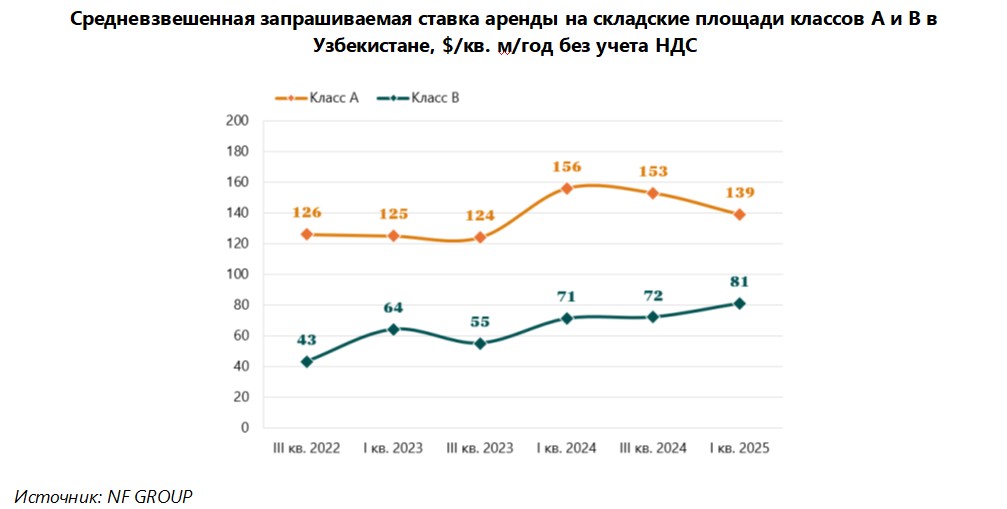
Средневзвешенные запрашиваемые ставки аренды на объекты класса A в Узбекистане зафиксированы на уровне $139/кв. м/год. Несмотря на снижение (-9% в I квартале 2025 года), это самый высокий показатель среди рассмотренных стран. С начала октября 2024 года по конец марта 2025 года стоимость аренды объектов класса B в Узбекистане выросла на 13% и составила $81/кв. м/год. Однако среднее значение арендных ставок может снижаться в зависимости от начала экспонирования крупного блока в объекте.
В конце I квартала 2025 года на этапе строительства в Узбекистане находится 99 тыс. кв. м качественных складских площадей, запланированных ко вводу в эксплуатацию в этом году. Среди них – распределительный центр Korzinka (48 тыс. кв. м), комплекс в логистическом парке «Самарканд» (около 40 тыс. кв. м). Общий прогнозируемый объем завершенного строительства за период со II квартала 2025 по IV квартал 2026 года в стране может превысить 420 тыс. кв. м при условии своевременного ввода объектов в эксплуатацию.
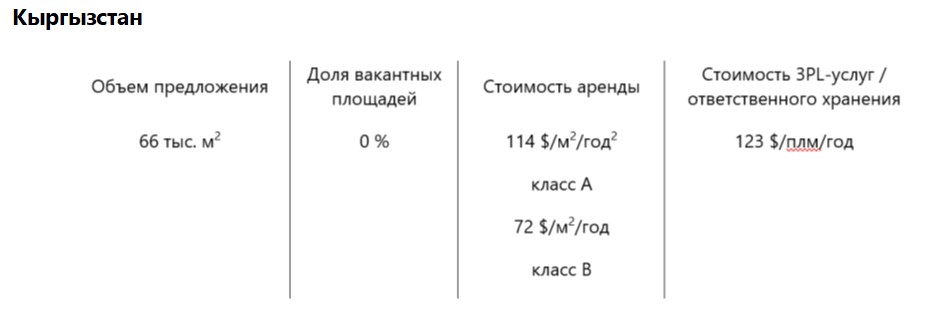
По итогам I квартала 2025 года общий объем предложения складских площадей классов A и B в Кыргызстане составляет 66 тыс. кв. м. Из них 47% относится к классу A и 53% − к классу B. Основная доля качественных объектов Кыргызстана сосредоточена в Бишкеке.
За 2024 год в стране было введено 13 тыс. кв. м качественной складской недвижимости, что почти сопоставимо с уровнем 2023 года (14 тыс. кв. м). Среди введенных в эксплуатацию объектов – I фаза «Неман-Фарм» (12 тыс. кв. м) и 2-я фаза низкотемпературного склада на ул. Серпуховская в Бишкеке (750 кв. м). На ближайшие годы в столице запланировано строительство сразу двух крупных объектов – Asia Park (163 тыс. кв. м) и «Батыр Логистик Центр» (110 тыс. кв. м).
Доля вакантных площадей на рынке Кыргызстана остается нулевой. Свободные складские площади отсутствуют в стране на протяжении двух лет, что обусловлено нехваткой новых проектов при стабильно высоком спросе. Однако ставки аренды на склады Кыргызстана сохранились на уровне конца 2024 года. В классе A показатель составил $114/кв. м/год, в классе B – $72/кв. м/год. Средняя стоимость услуг ответственного хранения в I квартале 2025 года составляет $123/плм/год.
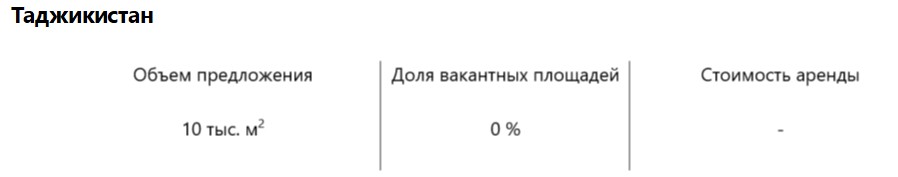
Общий объем предложения качественной складской недвижимости Таджикистана составляет 10 тыс. кв. м. Все склады класса B находятся в эксплуатации более шести лет, и большинство используется собственниками для хранения продовольственных товаров и таможенных грузов.
Необходимость формирования складского рынка, в частности сети транспортно-логистических центров, обозначена на государственном уровне и постепенно начинает реализовываться на практике. Так, Таджикистан участвует в проекте Азиатского банка развития по созданию в городе Худжанд регионального Центра логистики и торговли в рамках экономического коридора «Шымкент – Ташкент – Худжанд». Кроме того, страна сотрудничает с Саудовской Аравией по вопросам формирования логистического хаба для совместной торговли. Также на 2025–2026 годы в Таджикистане были анонсированы проекты трех спекулятивных складских комплексов, часть из которых будет иметь низкотемпературные режимы хранения. Общая площадь объектов может превысить 50 тыс. кв. м.
За последние полгода в Таджикистане активно строились холодильные склады малой площади для хранения плодоовощной продукции. Правительство страны заинтересовано в иностранных инвестициях в качественную складскую недвижимость для организации крупного логистического хаба сельскохозяйственной продукции.
Константин Фомиченко, партнер NF Group: «Рынок складской недвижимости Центральной Азии вступил в фазу качественного роста. Казахстан остается крупнейшим по объему предложения и темпам нового строительства, формируя инфраструктурную основу для логистики в регионе. Узбекистан демонстрирует высокие арендные ставки на фоне ограниченного ввода и стабильного спроса – особенно в Ташкенте, где сосредоточено 93% всех складских площадей страны. В Кыргызстане сохраняется нулевая вакантность – это четкий сигнал дефицита качественных объектов при высоком интересе со стороны арендаторов. В Таджикистане рынок только начинает формироваться, но уже поддерживается на государственном уровне и развивается за счет проектов в агрологистике – в этом контексте страна демонстрирует важный потенциал для расширения регионального логистического кластера».


Загрузка...