Новости
Компании
Назад
27 Апреля 2024, 9:09
NF Group: Более 60% торговых центров Москвы в ближайшие годы будут нуждаться в реконцепции
Согласно исследованию консалтинговой компании NF Group, по итогам I квартала 2024 года доля свободных площадей в торговых центрах Москвы снизилась на 0,1 п.п., составив 8,3%. Допандемийного уровня удалось достичь в торговых центрах регионального (6,3%) и окружного (5,1%) форматов, в которых произошли крупные открытия локальных ретейлеров и активная ротация арендаторов. Несмотря на то, что крупные ТЦ еще не вернулись к уровню посещаемости, который был до пандемии, арендаторы отмечают устойчивый рост продаж. Это говорит о более целевом посещении и высокой конверсии: люди приходят в торговые центры осознанно, с целью совершить покупки. По мере открытия новых магазинов и снижения вакантности, ожидается постепенный рост трафика и увеличение лояльности покупателей к новым российским и зарубежным брендам. При этом более 60% торговых центров Москвы в ближайшие годы могут потребовать реконцепции.
Вакантность
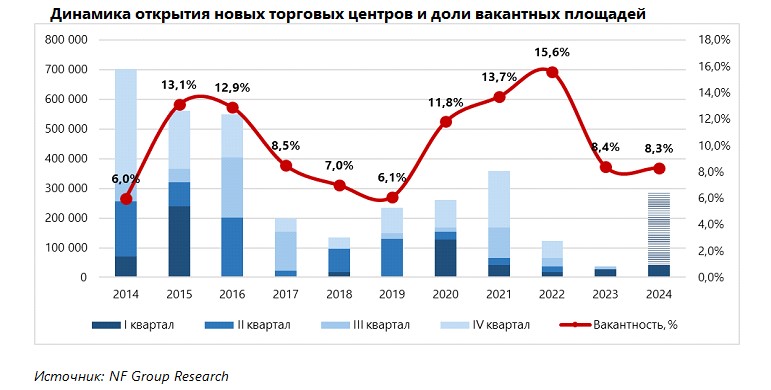
В течение первых трех месяцев 2024 года вакантность в торговых центрах Москвы снизилась на 0,1 п.п., составив 8,3%. Это связано с ростом влияния локальных игроков. В качественных торговых объектах продолжается ротация арендаторов, но темпы снижения доли свободных площадей замедляются, поскольку практически все ключевые локации уже заняты. Допандемийного уровня удалось достичь в торговых центрах регионального (6,3%) и окружного (5,1%) форматов, в которых произошли крупные открытия локальных ретейлеров и активная ротация арендаторов.
Уже к лету доля свободных площадей в торговых центрах Москвы может снизиться до значений допандемийного периода – около 6%. В первую очередь это произойдет за счет поглощения маркетплейсом «Мегамаркет» крупных площадей в торговых центрах «Мега».
Отсутствие роста вакантности в I квартале 2024 года обусловлено тем, что новое предложение на рынке представлено небольшими торговыми центрами с тщательно проработанной концепцией и заранее согласованным пулом арендаторов. В таких проектах доля свободных площадей минимальна. Для сравнения: в период с 2014 по 2016 годы рынок ежегодно пополнялся более чем на 500 тыс. кв. м качественных торговых площадей, что приводило к коррекции уровня вакантности.
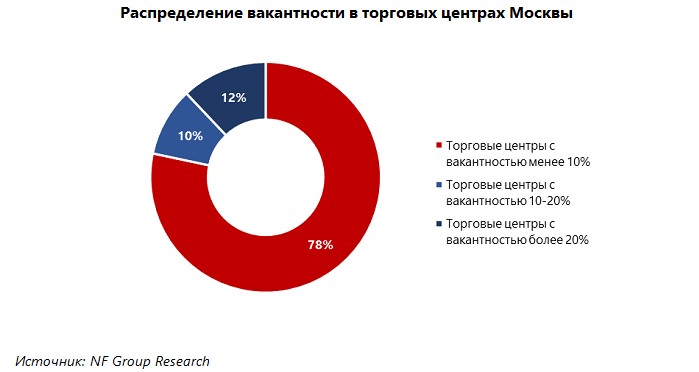
По состоянию на конец марта 2024 года, 78% торговых центров в Москве заполнены на 90% и более.
Предложение
В I квартале 2024 г. в Москве было открыто два торговых центра арендопригодной площадью 42,7 тыс. кв. м, что на 58% выше по сравнению с аналогичным периодом прошлого года. В Новомосковском административном округе открылся ТЦ микрорайонного формата «Лайнер» (9,7 тыс. кв. м) с якорным арендатором DDX Fitness (1,5 тыс. кв. м), в Юго-Восточном АО - окружной торговый центр Kuzminki Mall (33 тыс. кв. м).
До конца года в Москве планируется открытие еще 20 торговых центров общей арендопригодной площадью 241,6 тыс. кв. м. При условии, что в течение года рынок будет оставаться стабильным, может реализоваться положительный сценарий развития событий: объем открытий торговых центров по итогам года составит 284,3 тыс. кв. м, что в восемь раз превысит показатели прошлого года и рынок перейдет в фазу роста. Однако существует вероятность переноса 30–40% открытий новых торговых центров.
Структура нового строительства ТЦ Москвы в 2024 году состоит их торговых центров окружного (43%), районного (33%) и микрорайонного (24%) форматов. Для сравнения: в 2023 года структура была представлена на 72% окружным объектом МФК «Митино Парк» и на 28% микрорайонными торговыми комплексами.
Более 60% московских торговых центров в ближайшие годы будут нуждаться в реконцепции. При этом редевелопмент торговых центров постепенно осуществляется уже на протяжении трех лет.
Посещаемость
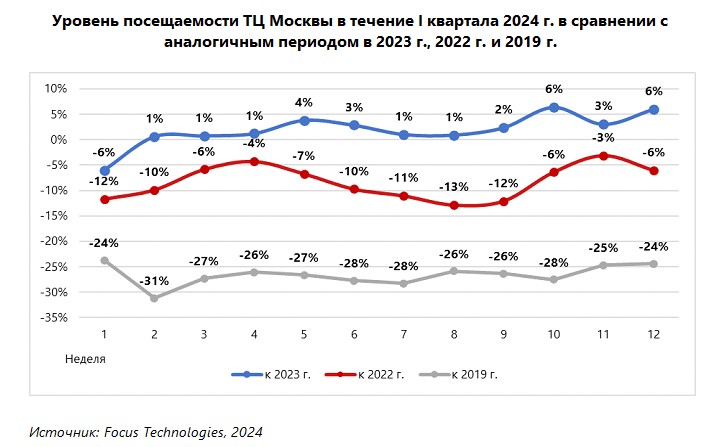
В I квартале 2024 года объем трафика в торговых центрах Москвы был ниже допандемийного уровня, но этот трафик отличается качеством: люди посещают торговые комплексы осознанно, чтобы совершить покупки. В то же время наблюдается постепенный рост посещаемости по мере открытия новых магазинов и снижения вакантности, что способствует укреплению лояльности покупателей к новым брендам. Поэтому сегодня оценивают не только общий трафик, но и конверсию вместе со средним чеком. В целом эти показатели демонстрируют позитивную динамику, что подтверждает продолжение планов ретейлеров по развитию.
Рост посещаемости относительно 2019 года наблюдается только в торговых центрах районного формата, что указывает на устойчивый спрос на эти объекты вне зависимости от экономической и геополитической ситуации, так как предлагаемый арендаторами ассортимент относится к категории повседневных и необходимых товаров и услуг.
В течение первых трех месяцев 2024 года вакантность в торговых центрах Москвы снизилась на 0,1 п.п., составив 8,3%. Это связано с ростом влияния локальных игроков. В качественных торговых объектах продолжается ротация арендаторов, но темпы снижения доли свободных площадей замедляются, поскольку практически все ключевые локации уже заняты. Допандемийного уровня удалось достичь в торговых центрах регионального (6,3%) и окружного (5,1%) форматов, в которых произошли крупные открытия локальных ретейлеров и активная ротация арендаторов.
Уже к лету доля свободных площадей в торговых центрах Москвы может снизиться до значений допандемийного периода – около 6%. В первую очередь это произойдет за счет поглощения маркетплейсом «Мегамаркет» крупных площадей в торговых центрах «Мега».
Отсутствие роста вакантности в I квартале 2024 года обусловлено тем, что новое предложение на рынке представлено небольшими торговыми центрами с тщательно проработанной концепцией и заранее согласованным пулом арендаторов. В таких проектах доля свободных площадей минимальна. Для сравнения: в период с 2014 по 2016 годы рынок ежегодно пополнялся более чем на 500 тыс. кв. м качественных торговых площадей, что приводило к коррекции уровня вакантности.
По состоянию на конец марта 2024 года, 78% торговых центров в Москве заполнены на 90% и более.
Предложение
В I квартале 2024 г. в Москве было открыто два торговых центра арендопригодной площадью 42,7 тыс. кв. м, что на 58% выше по сравнению с аналогичным периодом прошлого года. В Новомосковском административном округе открылся ТЦ микрорайонного формата «Лайнер» (9,7 тыс. кв. м) с якорным арендатором DDX Fitness (1,5 тыс. кв. м), в Юго-Восточном АО - окружной торговый центр Kuzminki Mall (33 тыс. кв. м).
До конца года в Москве планируется открытие еще 20 торговых центров общей арендопригодной площадью 241,6 тыс. кв. м. При условии, что в течение года рынок будет оставаться стабильным, может реализоваться положительный сценарий развития событий: объем открытий торговых центров по итогам года составит 284,3 тыс. кв. м, что в восемь раз превысит показатели прошлого года и рынок перейдет в фазу роста. Однако существует вероятность переноса 30–40% открытий новых торговых центров.
Структура нового строительства ТЦ Москвы в 2024 году состоит их торговых центров окружного (43%), районного (33%) и микрорайонного (24%) форматов. Для сравнения: в 2023 года структура была представлена на 72% окружным объектом МФК «Митино Парк» и на 28% микрорайонными торговыми комплексами.
Более 60% московских торговых центров в ближайшие годы будут нуждаться в реконцепции. При этом редевелопмент торговых центров постепенно осуществляется уже на протяжении трех лет.
Посещаемость
В I квартале 2024 года объем трафика в торговых центрах Москвы был ниже допандемийного уровня, но этот трафик отличается качеством: люди посещают торговые комплексы осознанно, чтобы совершить покупки. В то же время наблюдается постепенный рост посещаемости по мере открытия новых магазинов и снижения вакантности, что способствует укреплению лояльности покупателей к новым брендам. Поэтому сегодня оценивают не только общий трафик, но и конверсию вместе со средним чеком. В целом эти показатели демонстрируют позитивную динамику, что подтверждает продолжение планов ретейлеров по развитию.
Рост посещаемости относительно 2019 года наблюдается только в торговых центрах районного формата, что указывает на устойчивый спрос на эти объекты вне зависимости от экономической и геополитической ситуации, так как предлагаемый арендаторами ассортимент относится к категории повседневных и необходимых товаров и услуг.
Евгения Хакбердиева, региональный директор департамента торговой недвижимости NF Group: «Тренды на рынке демонстрируют несколько ключевых направлений. Во-первых, продолжается необходимость в реконструкции устаревших объектов, которая позволяет обновить их концепцию и повысить привлекательность для арендаторов и посетителей. Во-вторых, мы видим увеличение числа микрорайонных и районных ТЦ в рамках программы комплексного развития территорий, что обеспечивает удобный доступ к торговле для местного населения. В-третьих, усиление локальных брендов и развитие новых брендов крупными сетевыми игроками указывает на оживление рынка и появление новых возможностей для бизнеса. В-четвертых, усиливается интеграция офлайн и онлайн-торговли, что дает покупателям больше гибкости и комфорта в выборе и получении товаров».


Загрузка...