Новости
Компании
Назад
17 Января 2023, 12:55
Как меняется доля коммерции в ЖК?
Доля коммерческих помещений в дорогих ЖК превысила 10% против 5-7% в среднем по рынку.
В высокобюджетных новостройках Москвы доля коммерческой инфраструктуры достигла уровня 10% от жилой площади проекта, показывают совместные исследования компаний «Аеон Девелопмент» и RRG. В среднем по рынку этот показатель составляет 5-7%. Исторически в дорогих комплексах ретейл и сервисы были ограниченны, но тренд на укрупнение проектов и выход на рынок ЖК с проектным объемом 1-2 тыс. лотов резко изменил ситуацию.
Инфраструктурный ретейл в новостройках представлен операторами торгового и сервисного профилей (супермаркеты, аптеки, химчистки, фитнес-центры, коммерческие образовательные центры и др.) и, как правило, размещается на нижних этажах здания либо в стилобатной части ЖК. Концепция инфраструктуры зависит от числа жителей и объема внешнего трафика, доступности территории дома, а также от конкурентного окружения – наличия возле ЖК торговых центров или объектов стрит-ретейла.
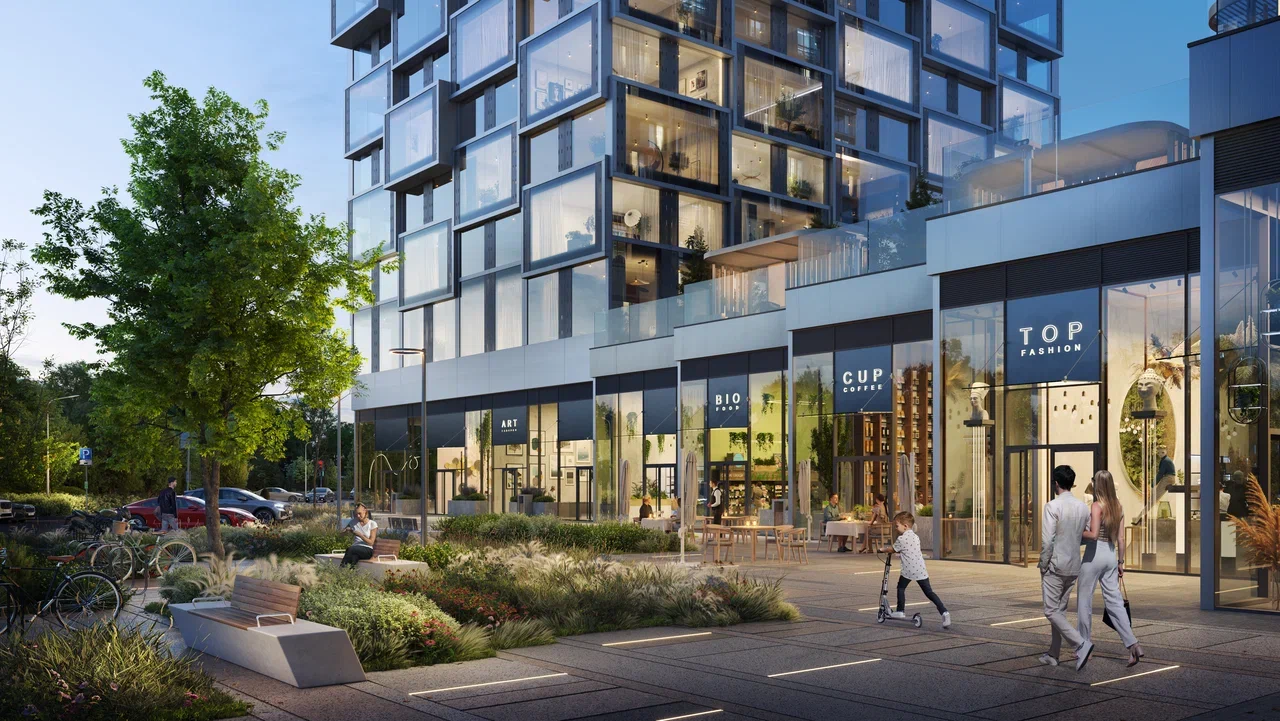
Основной площадкой для развития инфраструктурного ретейла традиционно считались проекты комфорт и бизнес-класса. В среднем по рынку доля коммерческой инфраструктуры составляет 5-7% от жилой площади проекта. Такой показатель считается оптимальным для многих проектов, так как больший объем может привести к снижению стоимости реализации помещений или создать избыточную конкуренцию. Тем не менее, в крупных комплексах, проектах КОТ доля коммерции может быть существенно выше – 10-15%. В абсолютных цифрах объем торгово-сервисных помещений составляет 2-15 тыс. кв. м.
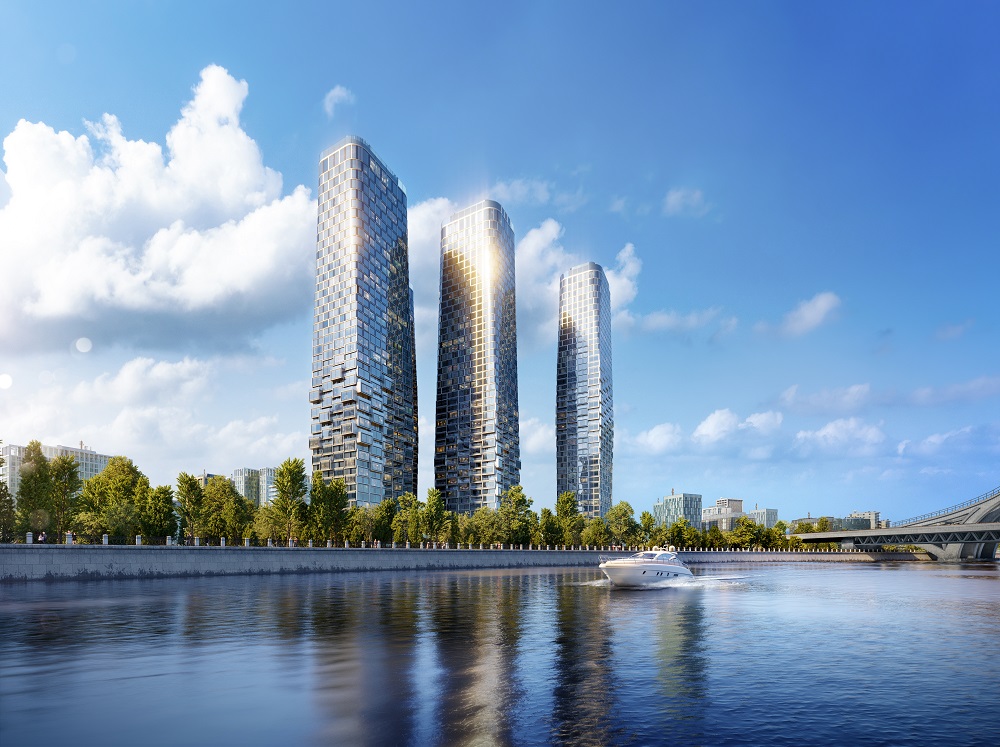
В премиальных жилых комплексах набор инфраструктуры исторически был ограничен. Во-первых, они строились в центральных локациях города на небольших участках. Во-вторых, небольшие размеры проектов не позволяли создать обширную инфраструктуру. Но на рынке происходит изменение тренда - размеры премиальных проектов увеличиваются, а вместе с ними и набор коммерческих помещений. Пионером тренда стал River Park Towers Кутузовский компании Aeon с проектным объемом в 2062 квартиры. Еще одним примером стал Luzhniki Collection – 1106 лотов. В ТОПе также такие проекты, как Prime Park - 3 200 лотов, Neva Towers – 1 539 и High Life – 1 443 лота.
Инфраструктурный ретейл в новостройках представлен операторами торгового и сервисного профилей (супермаркеты, аптеки, химчистки, фитнес-центры, коммерческие образовательные центры и др.) и, как правило, размещается на нижних этажах здания либо в стилобатной части ЖК. Концепция инфраструктуры зависит от числа жителей и объема внешнего трафика, доступности территории дома, а также от конкурентного окружения – наличия возле ЖК торговых центров или объектов стрит-ретейла.
Основной площадкой для развития инфраструктурного ретейла традиционно считались проекты комфорт и бизнес-класса. В среднем по рынку доля коммерческой инфраструктуры составляет 5-7% от жилой площади проекта. Такой показатель считается оптимальным для многих проектов, так как больший объем может привести к снижению стоимости реализации помещений или создать избыточную конкуренцию. Тем не менее, в крупных комплексах, проектах КОТ доля коммерции может быть существенно выше – 10-15%. В абсолютных цифрах объем торгово-сервисных помещений составляет 2-15 тыс. кв. м.
В премиальных жилых комплексах набор инфраструктуры исторически был ограничен. Во-первых, они строились в центральных локациях города на небольших участках. Во-вторых, небольшие размеры проектов не позволяли создать обширную инфраструктуру. Но на рынке происходит изменение тренда - размеры премиальных проектов увеличиваются, а вместе с ними и набор коммерческих помещений. Пионером тренда стал River Park Towers Кутузовский компании Aeon с проектным объемом в 2062 квартиры. Еще одним примером стал Luzhniki Collection – 1106 лотов. В ТОПе также такие проекты, как Prime Park - 3 200 лотов, Neva Towers – 1 539 и High Life – 1 443 лота.
«Мы видим тенденцию в сторону увеличения инфраструктуры, она становится важной частью ЖК как продукта, на наш взгляд, это 25-30% составляющей продуктовой концепции. Тенденция усилилась в постпандемию в связи с удаленным режимом работы, заботой о своем здоровье и времени – все больше людей хотят видеть максимум услуг и удобств для себя в пешей, «тапочной» доступности. Объективно, чем выше класс жилья, тем больший процент коммерции способен поглотить внутренний спрос. С увеличением уровня дохода люди чаще ходят в рестораны, занимаются дополнительным образованием детей, чаще посещают фитнес и салоны красоты. Хотя исторически считалось, что личный водитель отвезет в дорогой ресторан, а свое кафе не нужно. Выяснилось, что нужно. Да и объекты "добрососедства и камерности", доступ в которые есть только у резидентов, также добавляют премиальности проекту», – комментирует Денис Колокольников, основатель, управляющий партнер консалтинговой компании RRG.
Например, в премиальном комплексе небоскребов River Park Towers Кутузовский доля коммерческой инфраструктуры составляет около 10,2% от жилой площади – это 14 400 кв. м. В ее состав войдет как открытая для всех горожан галерея по внешнему периметру комплекса, так и доступная только для резидентов инфраструктура внутри небоскребов и клубные сервисы. В открытой для всех галерее запланировано размещение сразу двух супермаркетов, крупного фитнес-центра, SPA комплекса, двух ресторанов, двух кафе и др. К 2025 г. население в зоне 15-минутной доступности от River Park Towers Кутузовский достигнет 567,9 тыс. человек, плюс «дневное» население - сотрудники офисов – порядка 840 тыс. человек, которые также смогут пользоваться всеми опциями открытой галереи.
Анастасия Суханцева, директор по маркетингу «Аеон Девелопмент»: «River Park Towers Кутузовский изначально позиционировался как проект в формате Family Premium, включающий все необходимое для премиального комфорта всех членов семьи. Мы очень глубоко проанализировали инсайты нашей аудитории и выявили ряд совершенно новых объектов инфраструктуры, которые могут повысить ежедневный уровень комфорта резидентов. Так, например, многие семьи придают особое значение эстетическому развитию, причем не только детей, но и своему собственному. Однако заниматься вокалом, игровыми видами спорта или разместить в квартире бильярдный стол - далеко не всегда удачное решение. Поэтому нами было принято решение предложить своим клиентам такой досуг в рамках инфраструктуры ЖК: музыкальный салон со студией для занятия вокалом и караоке, Gentelmen’s club сигарная комната, где можно организовывать закрытые дегустации, настоящий бильярдный клуб со столами 10 и 12 футов. А еще - многофункциональные видовые террасы на крыше – с прозрачными беседками-иглу, пляжными зонами, качелями для взрослых и многое другое. Именно такой точечный и детальный подход и отличает состав инфраструктуры нашего проекта».
Инфраструктурный ретейл становится важным конкурентным преимуществом для премиальных ЖК, позволяет создать имиджевое позиционирование объекта, а также является обособленным инвестиционным продуктом. Именно в престижных районах с высоким уровнем арендных ставок инвесторы могут найти наиболее ликвидные активы. В случае же открытия собственного бизнеса доходность ретейла в высокобюджетном ЖК будет существенно выше.


Загрузка...