Москва вызывает: как старые и новые риски изменяют офисный рынок
Текст: Екатерина Горячева
По данным IBC Real Estate, в III квартале офис ная недвижимость замкнула тройку лидирующих по объему инвестиций сегментов: на нее пришлось 19%, или 50 из 263 млрд рублей. Значение на 37% ниже результата за аналогичный период 2025 года (419 млрд руб.), но превышает показатели июля — сентября за всю историю наблюдений, с 2000 по 2024 год 78% вложений были обеспечены игроками, управляющими паевыми фондами (ЗПИФ).
В CMWP констатируют, что новое строительство уже в первом полугодии побило рекорд 2009-го. Аналитики NF Group оценивают ввод по итогам трех кварталов 2026 года в Москве в 852 тыс. кв. м офисных площадей — в 1,7 раза больше, чем за аналогичный период прошлого года. Из них 230 тыс. кв. м вышли на рынок в III квартале. 59% введенных с начала года площадей предназначены для продажи, 26% относятся к проектам BTS и только 13% ориентированы на аренду. Еще 2% предлагаются как в аренду, так и на продажу.
По итогам года в IBC Real Estate прогнозируют ввод в эксплуатацию 1044 тыс. кв. м офисов (+36% г/г), что станет рекордным показателем с 2014-го, когда в Москве зафиксирован ввод 1511 тыс. кв. м. Однако прогноз может быть скорректирован по причине возможного переноса планов по введению в эксплуатацию ряда БЦ.
Даже в бизнес-центрах, которые будут введены в эксплуатацию до конца 2026 года, остаются нереализованными 43,7% офисных площадей, или почти 91 тыс. кв. м. Таким образом, по итогам 2026 года доля свободных площадей в целом по Москве может увеличиться до 7,8%, прогнозируют в IBC Real Estate. Спрос на офисы — самый минимальный за четыре года, подчеркивает Евгения Виниченко, директор по ценообразованию и аналитике компании Pioneer. Уже выросла за счет выхода на рынок аренды инвестиционных площадей до 7% и вакантность.
Товар лицом
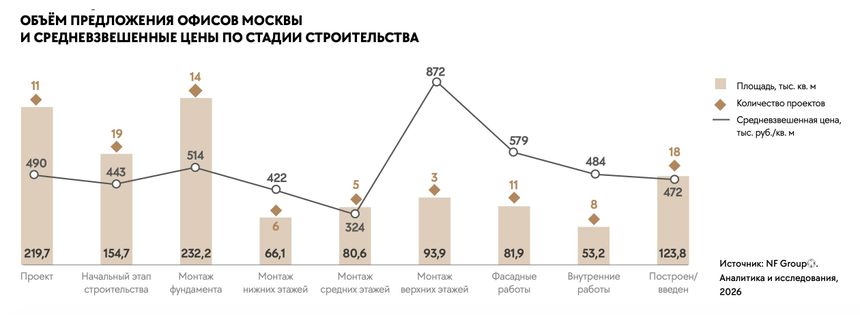
Наиболее значительная часть в экспонируемом объеме в строящихся и проектируемых проектах, реализуемых на продажу, по-прежнему приходится на офисные блоки наименьшего размера (до 250 м) — 35% от общего объема, или 263 тыс. кв. м. Ввиду высокой доли нового строительства, которое в том числе стимулируется программами КРТ и МПТ, риски перенасыщения рынка офисами, особенно небольшого размера, продолжают расти.
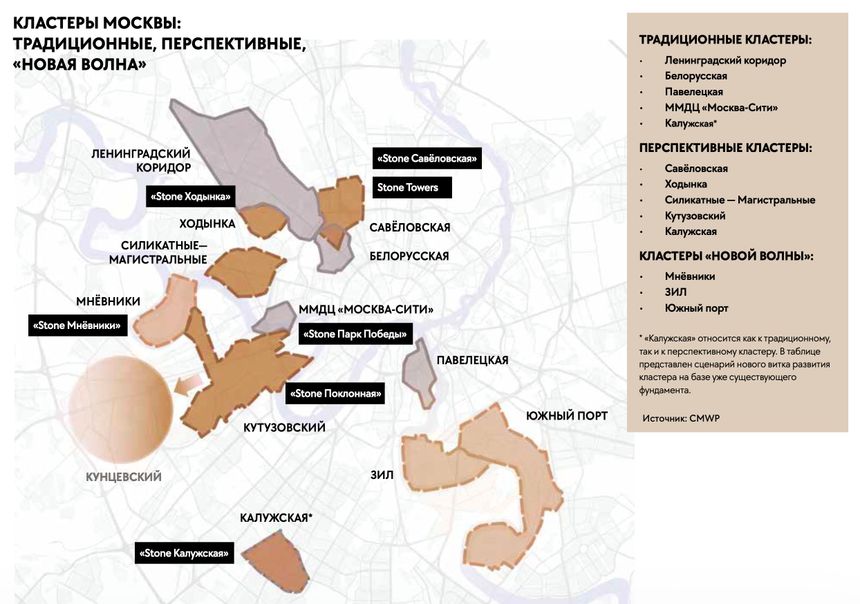
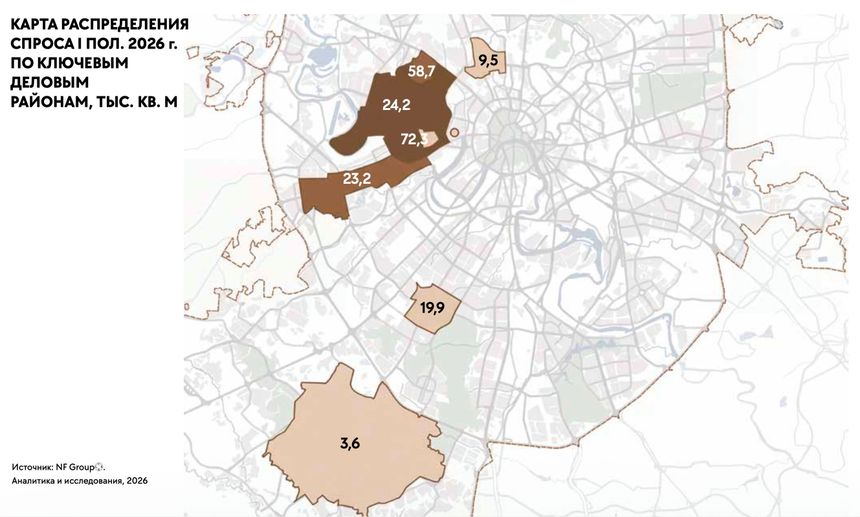
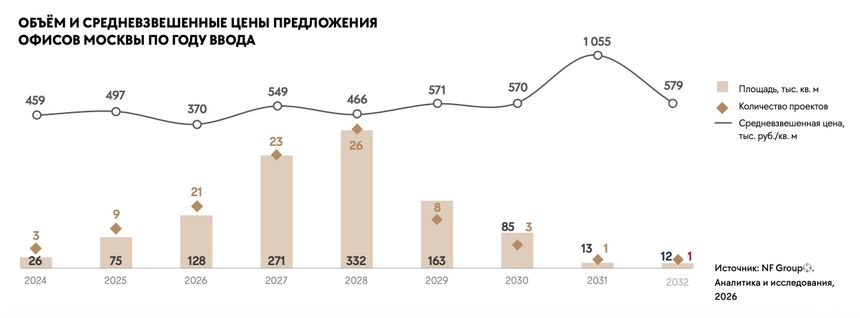
Екатерина Белова, член совета директоров, руководитель департамента по работе с офисными помещениями IBC Real Estate, называет именно вероятное затоваривание одним из наиболее значимых рисков для сегмента. До 2032 года в компании ожидают в Москве около 6,5–6,7 млн кв. м новых площадей. Ввод большей части этих проектов приходится на 2029 год и позднее; некоторые из них расположены в сложных локациях — вне деловых районов Москвы, очень децентрализованно, в ряде случаев — значительно удалены от станций метро. Каким образом формировать и наращивать спрос на такие проекты — пока у российских игроков опыта нет.
Казалось бы, очевидным преимуществом новых районов в кризис становится привлекательная стоимость аренды как потенциал для интересантов из малого и среднего бизнеса, а также компаний, пересматривающих стратегию и стремящихся оптимизировать расходы. По оценкам CORE.XP, разница с арендной платой в центре может достигать 90%. В сентябре в новых деловых районах средняя ставка фиксировалась на уровне 30,5 тыс. руб./кв. м в год. Именно для офисов в этих локациях в первую очередь и характерны риски затоваривания, убеждена Марина Грицкова, руководитель аналитического центра Stone. Александр Ходоров, бизнес-партнёр по реализации «Самолёт Коммерция», парирует: но не раньше 2030-го и для любых точек на офисной карте. «Да и то, более 40–50% от заявленного объема, завершение реализации которого планируется через четыре года, будет перенесено еще на три-четыре года, — рассуждает эксперт. — Сейчас же предложение относительно сбалансировано со спросом еще и по той причине, что около 40% нового строительства раскуплено. Кроме того, по объему офисных метров на одного жителя Москва пока по-прежнему уступает признанным мировым бизнес-хабам — Лондону, Берлину, Парижу и Нью-Йорку. Так что основные риски в ближайшие 12 месяцев все-таки прежние — сохранение высокой ключевой ставки, снижение эффективности бизнеса и, соответственно, заморозка планов по развитию».
Льготникам — без очереди
Почему офисы продолжают активнее всего строиться в откровенно «неделовых» локациях? Очевидно, что в первую очередь из-за льготы по МПТ. В CORE.XP указывают, что 3,9 млн кв. м из заявленных до 2030 года офисов в Москве приходится как раз на проекты, связанные с городскими программами комплексного развития территорий (КРТ), создания мест приложения труда (МПТ) и масштабных инвестиционных проектов (МаИП).
Жилые застройщики, которые заходят в офисный сегмент по таким программам, четко транслируют, что для их основного бизнеса (строительства жилья) льгота крайне важна, соглашается Екатерина Белова. Прибыль же по офисному направлению далеко не на авансцене: большинство игроков согласны просто на окупаемость себестоимости проекта, заработать на офисах не стремятся и рассматривают их исключительно как инструмент для развития основного бизнеса. В итоге — готовы отдавать лоты очень дешево, но даже это не решает проблемы отсутствия спроса в неудачных или слишком «неделовых» местах со сложной транспортной доступностью.
По оценкам CORE.XP , наиболее высокая доля офисных площадей, запускаемых жилыми девелоперами, фиксируется в Новой Москве. Здесь только 10% предложения реализуют профильные офисные игроки. Около 68% заявленных до 2030 года московских офисов, по данным Nikoliers, продаются «в мелкую нарезку». Именно «жилищники» сформировали новый для российского рынка инвестиционный продукт — офисы блоками или этажами. «Но сейчас закончился самый простой этап эксперимента, — рассуждает Павел Иншаков, коммерческий директор направления коммерческой недвижимости „Сезар Про“ компании Sezar Group. — Продать на растущем рынке — еще не значит создать хороший актив. Настоящий экзамен начнется через несколько лет, когда покупатели этих помещений попытаются их сдать, перепродать или управлять ими — вот тогда рынок впервые увидит реальную разницу между хорошо проданным офисом и хорошей офисной недвижимостью».
Жилые игроки принесли в сегмент сильный маркетинг, умение работать с розничным инвестором, современную архитектуру и высокую скорость принятия решений, перечисляет Станислав Ступников, партнёр, генеральный директор «МТЛ. Управление активами». Но работа с офисной недвижимостью заканчивается не после получения РВЭ и продажи последнего лота. Она после этого только начинается. Так что число непрофильных игроков еще какое-то время будет расти, особенно в многособственническом формате, однако следующий этап — консолидация компетенций. Хотя в офисный сегмент в последние годы выходили и непрофильные девелоперы с колоссальным опытом и экспертизой, даже они «наделали ошибок», вздыхают собеседники CRE. Основные просчеты «жилищников» при выходе в коммерческое строительство связаны с переоценкой спроса в локации, выбором невостребованного формата, неэффективными планировками, несоответствием техническим требованиям пользователей и отсутствием парковки, перечисляет Максим Чернядьев, директор департамента земельных проектов NF Group . Кроме того, места для будущих офисов нередко выбирались «навырост», исходя из «будущих перспектив», а не из актуальной деловой активности, которая бизнесу нужна здесь и сейчас, добавляет Эвелина Калишер, коммерческий директор Aspace. Накладывалось и отсутствие гибкости — у многих компаний просто не было альтернативных сценариев управления объектом, если продать его сразу не получилось.
Чёрная карта
К 2030 году почти три миллиона офисных метров окажутся у множества собственников, конкурирующих между собой за арендатора, напоминает Павел Иншаков. Но настоящая темная лошадка — реальное количество лотов, купленных частными инвесторами в 2024–2026 годах, и их выход на рынок аренды после ввода новых бизнес-центров в эксплуатацию, уточняет эксперт. Это же и будет самым интересным тестом: стал ли инвестиционный продукт недвижимостью, которая действительно нужна конечному пользователю.
Формат априори меняет носителя риска, закладывая в качестве фундамента новых правовые нюансы. «Собственник помещения имеет определенную долю в местах общего пользования, следовательно, нести бремя ответственности в части исполнения обязанности по оплате за других собственников он не должен, — рассуждает Анна Жолобова, управляющий партнёр московского офиса коллегии адвокатов „Регионсервис“, руководитель практики недвижимости и строительства. — Но иным образом обстоят дела в отношении земельного участка, находящегося в аренде. Если все соарендаторы по договору аренды участка используют находящиеся на нем здания (помещения в здании) в предпринимательских целях, обязательства таких арендаторов считаются солидарными, если иное не установлено договором аренды. Если хотя бы один из соарендаторов земельного участка использует принадлежащее ему здание (помещение), находящееся на этом участке, в других целях, обязательства всех соарендаторов по договору аренды носят долевой характер».
Для управляющей компании правовые нюансы нового формата означают прежде всего риски невозможности сформировать предсказуемый поток возмещений операционных затрат на эксплуатацию объекта в связи с отказом нескольких или целой группы собственников от оплаты соответствующих услуг, прогнозирует Сергей Трахтенберг, партнёр, руководитель практики недвижимости и строительства Nextons. Пока существенного увеличения количества споров, связанных с управлением офисами, нет. Но, во-первых, большинство собственников эксплуатируют принадлежащие лоты не более 2–3 лет, а споры, связанные с эксплуатацией, обыкновенно проявляются на более поздних этапах жизненного цикла и износа объекта. Во-вторых, управляющие компании сейчас часто создаются самими девелоперами, что позволяет им принимать на себя роль профессионального медиатора и предлагать оптимальные решения, вызывающие минимальное количество разногласий среди новых собственников. В-третьих, поскольку спрос на небольшие офисные помещения формируется преимущественно за счет представителей малого и среднего бизнеса, а не институциональных игроков, отношения с управляющей компанией строятся по модели «профессиональный игрок» — «непрофессиональный игрок». В итоге отдельные собственники предпочитают довериться экспертизе «более профессионального» партнера в лице управляющей компании, что также минимизирует количество разногласий.
При этом специального полноценного регулирования управления такими офисными зданиями до сих пор нет, и суды вынуждены применять по аналогии нормы, рассчитанные на другие отношения, уточняет Денис Литвинов, управляющий партнёр Land Law Firm. Эксперт полагает, что рынку «жизненно необходимы» специальные правила управления нежилыми зданиями с большим количеством сособственников, иначе рост мелкой нарезки будет неизменно увеличивать число конфликтов.
Непрофессиональная и занимающая существенную долю на рынке «перенарезка» на мелкие офисные блоки закладывает еще один риск. Формально разделить большое помещение и поставить новые объекты на кадастровый учет можно, поясняет г-н Литвинов, но сама регистрация новых помещений в ЕГРН не подтверждает, что такая планировка соответствует пожарным, санитарным или иным техническим требованиям. Росреестр проверяет основания для кадастрового учета и регистрации, но не подменяет собой строительный и пожарный надзор. В итоге весьма вероятна ситуация, когда каждый маленький офис юридически существует как самостоятельный объект недвижимости, но вся нарезка в целом технически проблемна. Например, после раздела может измениться организация эвакуации или фактическая нагрузка на общие инженерные системы. В прошлом году Верховный суд, например, рассматривал спор, где из одного большого помещения сделали несколько маленьких, а часть прежней площади превратилась в коридоры, вспоминает Денис Литвинов. ВС указал, что эту площадь нельзя просто исключить из исходного объекта, назвав общим имуществом. Если при первоначальном создании здания такие зоны не были сформированы как общее имущество, необходимо определить их правовой режим и учитывать мнение остальных собственников. Для девелопера это означает, что коридоры и другие необходимые для эксплуатации пространства нельзя считать остатком площади после продажи офисов и их правовой режим должен быть детально продуман и представлен еще до нарезки.
Есть и обратная проблема, которая также становится очевидным новым риском. Закон позволяет объединять помещения, поэтому говорить о юридической невозможности собрать их обратно было бы неправильно. Однако специального механизма, который позволял бы безболезненно превратить этаж из двадцати проданных офисов обратно в один крупный блок, тоже нет. Если помещения уже принадлежат разным лицам, сначала придется собрать права на них. Ну, а в случае, если новая конфигурация затрагивает общее имущество, все еще сложнее: уменьшение общего имущества требует общего согласия сособственников здания. В итоге мелкая нарезка может оказаться практически необратимым решением для объекта и его владельцев: сегодня она повышает цену продажи квадратного метра, а через несколько лет способна ограничить возможность перепрофилировать этаж под крупного арендатора.
Еще один риск для «мелконарезочного» рынка — использование активными частными инвесторами дорогого кредитного плеча, когда модели могут посыпаться при любых простоях. «Это вообще главная ошибка — принимать „распроданность“ проекта за доказательство его будущей арендной доходности, — считает Андрей Кулагин, сооснователь, управляющий директор Manufaqtury. — Девелопер-то выполнит план продаж, а вот покупатели могут не получить ожидаемой доходности; коммерческий результат зависит от решений других владельцев здания. Так что в расчете доходности должны учитываться соответствующие расходы, а не только цена покупки и предполагаемая аренда».
Значительная группа ошибок и рисков связана с ценообразованием, уверена Марина Грицкова. При недостаточном понимании локальной конъюнктуры стартовая цена может оказаться выше уровня, который готов принять рынок. Если после этого девелопер вынужден корректировать стоимость и предоставлять значительные скидки, страдают не только темпы реализации, но и экономика ранее заключенных сделок и инвестиционная модель тех, кто зашел на старте.
У них отмена
Денис Литвинов указывает на еще один глобальный офисный риск: значительная часть проектов запускалась и продолжает запускаться под экономику и правила, которых через год-два (а возможно, и раньше) может уже не быть.
Речь идет в первую очередь о сокращении господдержки застройщиков. Дело не только в том, что проект в перспективе может стать менее прибыльным. «Сейчас в Москве подавляющее большинство девелоперских моделей завязано на льготы и МПТ как условия, которые позволяют снизить нагрузку по платежам за землю, — напоминает эксперт. — Пока эти условия действуют, проект выглядит одним образом. Но если правила меняются, девелопер может внезапно остаться с землей, купленной по старой экономике, и обязательствами, которые никуда не исчезли. Особенно неприятна ситуация, когда выйти из проекта уже нельзя без серьезных потерь».
Отдельный вопрос — переходные положения: для одних проектов старые условия могут сохраниться, для других нет. Самым чувствительным может оказаться вопрос, кому же в итоге сохранят старые правила. Например, если льготы оставят только за уже запущенными проектами, два сопоставимых участка могут оказаться в совершенно разной экономике только потому, что один инвестор успел закрепить право на льготу, а второй — нет. В отдельных случаях разница в несколько месяцев по стадии реализации будет напрямую влиять на стоимость.
Таким образом, переходный период может сам по себе создать на московском рынке критичное неравенство между сопоставимыми проектами, которое будет определяться не качеством актива, а датой входа в старый правовой режим. При условии отмены МПТ девелоперам необходимо будет пристальнее следить за темпами продажи, размерами маркетируемых лотов и ценами реализации, поддерживает Полина Афанасьева, руководитель департамента исследований и аналитики CMWP. Это может стать фундаментом для снижения ликвидности участков и торгов для проблемных активов. В отношении земельного банка сценарий также приведет к переоценке активов, добавляет Марина Грицкова. Часть участков может остаться в продаже, а принятие решений по новым проектам будет отложено до момента, когда экономика строительства и спрос позволят сформировать приемлемую финансовую модель. И, если площадка под офисный девелопмент приобреталась на рыночных условиях, вывести модель в плюс не получится, убеждена Марина Гордеева, директор направления офисной недвижимости ГК ФСК. «Представим условный проект, земля и право на него стоили 10 миллиардов рублей, строительство и остальные затраты — 30 миллиардов рублей, — рассуждает, в свою очередь, Павел Иншаков. — Предположим, экономический эффект льготы для конкретного проекта составляет условно 3 миллиарда рублей, — это означает, что в экономике девелопера вместо 40 миллиардов будет заложено 37. Если завтра льготы не будет, 3 миллиарда не исчезнут вместе с ней, они возвращаются в себестоимость проекта, причем не офисного, а жилого, где эта льгота применялась. И дальше несколько вариантов: повысить цену продажи, снизить стоимость строительства, уменьшить доходность про-екта или отказаться от планов строительства. Первое, конечно, переоценка земли. Цена земли — не абсолютная величина. Она может стоить бесконечно дорого, если сходится конечная экономика проекта. И если участок за 10 миллиардов позволяет заработать 50 миллиардов, а участок за 100 миллиардов — триллион, очевиден выбор в пользу второго. Так что часть собственников земельных участков будут вынуждены снижать ожидания по цене, менять концепцию, убирать проекты „в стол“ либо продавать площадку». Александр Ходоров убежден, что без любых мер поддержки рынок начнет возвращаться к классической арендной модели и BTS-сделкам, доля которых и сегодня составляет около 40%.
Государственное дело
Впрочем, есть и еще один риск госпрограмм — попадание офисного объекта в КРТ и последующее изъятие недвижимости, добавляет Денис Литвинов. Под риском может оказаться даже вполне работающий добросовестный офисный комплекс на хорошем участке, если город считает, что эту территорию можно застроить плотнее, и видит для территории более эффективное использование. Проблемы начинаются задолго до самого изъятия: если перспектива КРТ становится реальной, собственник начинает осторожнее относиться к долгосрочным вложениям в объект, а арендатор, в свою очередь, — к дорогостоящему ремонту и длинному договору аренды. Таким образом, КРТ способно снижать инвестиционную привлекательность бизнес-центра еще до принятия окончательного решения о его судьбе.
В итоге проверка риска КРТ сегодня должна становиться обычной частью дьюдилидженса в офисном сегменте. «Так что даже для самого добросовестного БЦ риск КРТ связан не столько с состоянием самого объекта, сколько с тем, что происходит вокруг него, — констатирует Денис Литвинов. — Закон ведь позволяет включить в КРТ и вполне себе прекрасно работающий БЦ, если он находится в одном элементе планировочной структуры с участками, подлежащими комплексному развитию. Поэтому при покупке я бы особенно внимательно смотрел на бывшие промзоны и территории, где соседние участки уже постепенно консолидируются под редевелопмент».
Еще один тревожный признак — если существующий БЦ явно выбивается из будущей градостроительной логики района: например, остается малоэтажным объектом внутри формирующегося крупного квартала или занимает участок, необходимый для новой инфраструктуры. В таких случаях отсутствие нарушений у собственника само по себе не защищает объект. Иногда главный риск для БЦ состоит не в том, что с ним что-то не так, а в том, что город уже придумал для этой территории другое будущее, уточняет Денис Литвинов.
Старые друзья
Серьезным риском ближайших двух лет становится также критическая масса старого фонда БЦ: Москва входит в первый большой цикл не только физического, но и юридического старения офисов. Значительная часть востребованных московских офисных лотов возведена в период бума 2006–2015 годов, напоминает Денис Литвинов. Многие такие здания уже пережили несколько смен арендаторов и циклов фит-аута, и спустя 15–20 лет фактическое состояние может уже заметно отличаться от того, которое когда-то согласовывалось. Новые перегородки могли изменить пути эвакуации, а очередная перепланировка — повлиять на работу противопожарной защиты. Юридически не каждая такая переделка является проблемой, но если изменения затронули требования безопасности или по своему характеру фактически являются реконструкцией, последствия могут быть существенно серьезнее просто штрафа. При наличии реальной угрозы жизни и здоровью возможны требования об устранении нарушений и ограничении эксплуатации. Если же под видом перепланировки была проведена реконструкция без необходимых разрешений, может встать вопрос и о применении статьи 222 ГК РФ.
Зарубежные рынки эту проблему уже начали регулировать именно через жизненный цикл здания. Например, в Японии периодические проверки эксплуатируемых объектов должны выявлять в том числе нарушения, возникшие после последующих переделок. В Великобритании оценка пожарных рисков должна пересматриваться по мере изменений здания. В Сингапуре для нежилых объектов действуют обязательные периодические технические обследования, а для старых зданий вводятся дополнительные возрастные требования. Для Москвы это также вполне возможное направление развития регулирования. Для значительной части качественного офисного фонда сам факт когда-то полученного разрешения на ввод уже ничего не говорит о соответствии сегодняшнего состояния здания тем проектным решениям, которые проходили экспертизу.
Другой «риск времени», который может стать массовым, — пересмотр арендной платы по старым долгосрочным договорам, в том числе в судебном порядке. Анна Жолобова напоминает, что, если соответствующее право в договоре предусмотрено, суды, как правило, при соблюдении всех условий встают на сторону арендодателя — собственника объекта недвижимости, ссылаясь на разумный баланс прав и обязанностей сторон, изменившиеся условия в экономике, повышение налоговой нагрузки и т. д. При этом суды обращают внимание на то, какой стороной был предложен проект договора, был ли данный договор договором присоединения, являются ли условия обременительными для стороны, вправе ли была сторона при заключении договора согласовать иные условия его содержания. Однако необходимо учитывать, что более распространенными являются случаи, когда суд при наличии обременительных условий чаще расторгает договор, чем вносит в него изменения.
Несвоевременная уплата арендных платежей, становящаяся актуальной на кризисном рынке, также может стать риском как для собственника, так и для арендатора. Согласно нормам гражданского законодательства, если арендатор не вносит арендную плату более двух раз подряд по истечении установленного договором срока платежа, арендодатель вправе требовать досрочного расторжения договора аренды в судебном порядке. При этом даже после уплаты долга арендодатель имеет право в разумный срок предъявить иск о расторжении договора. Однако непредъявление такого требования в течение разумного срока с момента уплаты арендатором названного долга лишает арендодателя права требовать расторжения договора в связи с данным нарушением. Сейчас уже начались случаи переезда компаний из класса А в класс B или B+ с целью сокращения затрат, говорит Виктория Гусева, руководитель отдела офисной недвижимости IPG.Estate. Если тренд продолжится, для объектов класса А существует риск роста вакансии и, как следствие, давления на арендные ставки, которые в последние годы существенно выросли. Кроме того, с 1 января 2026 года базовая ставка НДС выросла с 20 до 22%, что также влияет на договоры аренды и экономику услуг, добавляет Станислав Ступников.
Закрылись в штабе
Однако найти качественный и готовый к въезду офис в Москве по-прежнему сложно или зачастую невозможно, особенно крупный или под штаб-квартиру. По данным CORE.XP , в сегменте офисов площадью свыше 5 тыс. кв. м готовыми к въезду являются лишь 17% экспонируемой площади, а в классе А — только два блока общей площадью 20,8 тыс. кв. м. Блоки до 1 тыс. кв. м формируют 80% предложения по количеству — 1400 лотов, однако на них приходится только 24% площади, или 354 тыс. кв. м. Отделка есть у 81% таких помещений. В классе В (В+ и В-) готовы к въезду 96% небольших блоков, в классе А — около половины: 228 из 459. Именно этот сегмент сегодня пользуется наибольшим спросом со стороны как арендаторов, так и покупателей. В формате от 1 до 5 тыс. кв. м представлено 18% предложения по количеству и 38% по площади. Отделка есть у 59% помещений.
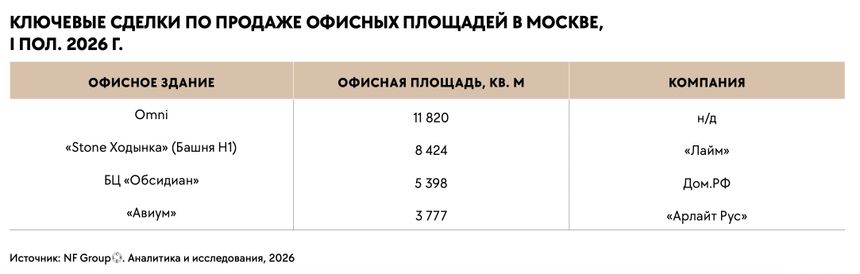
Наиболее выраженный дисбаланс наблюдается в сегменте крупных офисов площадью свыше 5 тыс. кв. м. Таких объектов в Москве всего 29 — менее 2% всех лотов, однако на них приходится 38% экспонируемой площади, или 549 тыс. кв. м. С отделкой предлагается только 11 блоков общей площадью 93 тыс. кв. м — 17% площади сегмента. Особенно ограничен выбор крупных готовых офисов класса А. На рынке представлено 14 таких блоков общей площадью 417 тыс. кв. м, но готовыми к въезду являются только два — совокупно 20,8 тыс. кв. м. При этом 63% всей площади крупных блоков класса А приходится на один объект в «Москва-Сити» площадью 263 тыс. кв. м, который выставлен на продажу целиком. Екатерина Белова соглашается: наибольшая доля в экспонируемом объеме в строящихся и проектируемых проектах, реализуемых на продажу, по-прежнему приходится на офисные блоки наименьшего размера (до 250 кв. м) — по ее оценкам, 35% от общего объема, или 263 тыс. кв. м. Таким образом, при формально растущем объеме свободных площадей рынок сталкивается не столько с недостатком предложения, сколько с его структурным несоответствием потребностям отдельных категорий арендаторов. Евгения Винниченко также указывает на дефицит качественных объектов в центре на фоне избытка предложения на периферии.
Виктория Гусева прогнозирует, что объем нового офисного предложения в аренду продолжит сокращаться, тогда как значительная часть прироста рынка придется на объекты, предназначенные для продажи. Такое предложение снова же не решает задачу крупных компаний и штаб-квартир, которым необходимы значительные площади в аренду. Рассчитывать на регулярное высвобождение крупных блоков в существующих бизнес-центрах нельзя — такие предложения единичны. «Получается, что можно построить миллионы квадратных метров и иметь дефицит хороших офисов, — констатирует Павел Иншаков. — Избыток неправильного офиса в неправильной локации и по неправильной цене сегодня — главный риск».
Станислав Ступников выделяет и «неправильный» продукт в гибких и сервисных офисах.
Жёсткая посадка
Сам сегмент продолжает расти, но здесь также фиксируется риск перепроизводства однотипных небольших пространств. Например, в Петербурге общий объем сервисных офисов составляет около 92,5 тыс. кв. м, однако рынок, как и в Москве, испытывает недостаток крупных готовых блоков для корпоративных клиентов. «Именно мелкая нарезка предложения уже называется одним из ограничителей спроса, — убежден г-н Ступников. — То есть следующий этап развития коворкингов — не обязательно „еще больше рабочих мест“, но возможность быстро предоставить компании 300, 500, 1000 или 1500 кв. м с сервисом и сценариями масштабирования».
До 2028 года рынок офисной недвижимости Москвы продолжит смещаться из стагнационной фазы в восстановительную, считают в CMWP. Темп перехода прежде всего будут определять траектория ключевой ставки ЦБ, макроэкономические и геополитические факторы, способные усилить инфляционное давление и отсрочить смягчение денежно-кредитной политики. Если период жесткой ДКП окажется продолжительным, это может ограничить как спрос со стороны бизнеса, так и активность отдельных девелоперов по новым проектам, прогнозирует Марина Грицкова. В итоге рынок будет концентрироваться вокруг системных игроков, способных управлять полным циклом офисного проекта, а часть непрофильных девелоперов может предпочесть продажу готового объекта или его передачу более опытному участнику рынка.
Выигрывать будут не самые смелые и амбициозные проекты, а самые гибкие, уверен Денис Литвинов. «Еще несколько лет назад девелопер боролся прежде всего за максимальные ТЭП, — напоминает он. — Но сейчас свобода маневра может оказаться дороже дополнительных тысяч квадратных метров, так что самыми проблемными активами следующего цикла рискуют стать проекты, у которых просто нет запасного сценария. В Москве основной риск создают высокая регуляторная активность города, МПТ, КРТ и массовая продажа офисов внарезку. Но КРТ и продажа офисов мелкими блоками постепенно приходят и в другие регионы, поэтому многие проблемы, которые столица получает сегодня, регионы с некоторым лагом могут получить завтра».
Сергей Трахтенберг напоминает и о новых правилах согласования АГР. Сейчас они преподносятся уполномоченными органами через призму упрощения, сокращения сроков оказания услуг и автоматизации/цифровизации процессов, с практической точки зрения новый порядок означает очередной виток нововведений, к которому девелоперам необходимо оперативно адаптироваться, внедрять новые процессы и компетенции среди сотрудников, а также пересобирать выстроенные модели взаимодействия с городскими органами власти. Однако прежде всего новые правила согласования АГР внедряют новые этапы автоматических проверок загруженных документов системой; запрет на направление дополни-тельных документов и корректировку ранее поданных документов после того, как они были приняты в работу; более строгие требования к цифровой модели (IFC) в части ее соответствия ТЭПам и буклету проекта. Основной задачей нововведений видится стремление исключить человеческий фактор и максимально объективизировать процесс обработки документов. Но, помимо безусловных плюсов цифровизации, это также означает, что сам процесс становится более бескомпромиссным для девелопера, фактически исключая возможность исправления каких-либо ошибок (в том числе несущественных недочетов), — по новым правилам при наличии неточностей в комплектности/содержании документов система автоматически откажет в их согласовании и заявителю необходимо будет заново подавать документы после их доработки. В то же время город оставляет за собой привилегию согласования АГР фактически «в ручном режиме»: несмотря на автоматизацию первичных этапов процесса подачи документов на выдачу САГР, этапы с рассмотрением проекта архитектурной комиссией и мэром Москвы подлежат прохождению в прежнем порядке. В итоге новые правила скорее призваны повысить качество документации, которая попадает на рассмотрение в уполномоченные органы власти, с помощью отсеивания документации с недочетами на первичных этапах, а не упростить порядок выдачи САГР девелоперам, считает Сергей Трахтенберг. В качестве обозримых последствий внедрения нового порядка можно отметить вероятный рост количества отказов в выдаче САГР по «техническим основаниям» (например, в связи с некорректной выгрузкой чертежей в систему или несоответствием цифровой модели проекта новым требованиям) до тех пор, пока застройщики не адаптируются к новым правилам. «Основной риск все-таки звучит так: офисов в Москве сей-час одновременно и слишком много, и слишком мало, — резюмирует Эвелина Калишер. — Избыток виден, если смотреть на общую массу квадратных метров. Но если крупному бизнесу нужен качественный продукт в ключевых деловых районах, с понятным управлением и по адекватной цене — особенно в аренду, — найти его по-прежнему будет очень сложно».
Впрочем, есть еще один риск, который пока существенно недооценен офисным рынком.
Его считают «гостем из будущего», но вероятность реализации на горизонте нескольких лет весьма высока. Это внедрение в бизнесы ИИ, не просто высвобождающего «лишних людей» из армии офисного планктона, а последовательно ликвидирующего целые направления, отрасли и профессии, говорит Филипп Никандров, главный архитектор АО «Горпроект». В свое время шеринговая экономика и разнообразные агрегаторы и маркетплейсы почти уничтожили таксопарки, турагентства и продолжают добивать традиционные форматы торговли, напоминает эксперт. В ближайшие годы только предстоит определить, сколько «живых» специалистов (консультантов, графических дизайнеров, визуализаторов, программистов, юристов, работников колл-центров и др.) и, соответственно, потенциальных коммерческих пространств (грубо — 10 кв. м на голову) будет сокращать из запросов на девелопмент офисного рынка каждый построенный квадратный метр ЦОД. Однако уже сейчас очевидно, что именно этот риск превращается в автора новой офисной типологии и главного терминатора-ликвидатора новых офисных площадей. В итоге единственное, что в перспективе еще будет подстегивать спрос на реализацию новых кластеров, — большие градостроительные проекты: перенос столиц, новые города, новые административные научные и университетские центры, технополисы и технопарки, где сохраняется эффект нулевой базы новой и неосвоенной площадки.