Квантовый переход: рынок может покинуть каждый десятый частный девелопер
Текст: Екатерина Горячева
Экономические маркеры свидетельствуют о системном кризисе отрасли. По оценкам Центра макроэкономического анализа и краткосрочного прогнозирования, уже в мае некоторые строительные компании направляли на обслуживание кредитов около 40% прибыли, а совокупный долг почти в пять раз превысил прибыль — это худшие в истории российского рынка недвижимости показатели. Чистая прибыль компаний, занимающихся строительством зданий, по оценкам Росстата, за первые 5 месяцев года составила 132,2 млрд рублей, упав по сравнению с аналогичным периодом прошлого года на 25,4%.
Почти 30% игроков в сегменте строительства получили убытки, суммарно составившие 93,1 млрд рублей.
За первое полугодие, по данным «Контур. Фокус», в отношении строительных компаний в России начато почти 1,1 тыс. дел о несостоятельности, что на 37% больше, чем за аналогичный период 2025 года. На 1 июля в процедуре банкротства находилось 7,9 тыс. компаний, или 3% строительной отрасли.
Сложная ситуация сохраняется и у крупнейших девелоперов: по данным отчетности МСФО, ПИК получил 14,7 млрд рублей чистой прибыли (в 2,2 раза меньше прошлогоднего результата), «А101» сократила прибыль на 53,6% (до 6,31 млрд руб.), GloraX досталось 1,6 млрд рублей (снижение на 32% год к году), «Инград» — 1,01 млрд рублей (в 3,6 раза ниже уровня января — июня 2025 года), «Эталон» фиксировал убыток 13,2 млрд рублей.
В итоге прогнозы, что каждый десятый девелопер не переживет холодной зимы 2026–2027, выглядят более чем реалистично, однако речь об органическом вымывании, а не о лавине банкротств, подчеркивает Андрей Тонконогов, партнёр, руководитель практики оказания консультационных услуг в сфере недвижимости ТеДо.
Искать подтверждение ухода игроков с рынка в статистике банкротств бесполезно, считает Айман Эль-Хашем, соснователь, генеральный директор компании «22/11 Девелопмент». Изменившие систему эскроу и проектное финансирование, при которых покупатель жилья, например, защищен счетом, а банк контролирует проект, позволяют последнему сменить девелопера — банкротство уничтожает стоимость залога. Поэтому смена собственника все чаще происходит «органично» и тихо — через переуступку и реструктуризацию. Корректнее считать не обанкротившиеся компании, а тех, кто продолжает запускать новые проекты, поясняет эксперт. И здесь «прореживание» уже заметно: по данным «Метриум», в 2025 году продажи стартовали в 40 московских новостройках — на 37% меньше, чем годом ранее. Это минимальный показатель за последние десять лет.
Механику, по словам г-на Эль-Хашема, прекрасно видно в структуре себестоимости: по модели типового московского проекта финансовые расходы за пять лет выросли с 6 до 17% выручки, а чистая маржа сократилась с 19 до 7%. Обслуживание долга стоит проекту в два с половиной раза больше, чем зарабатывает девелопер. При таком расчете масштаб без высокой оборачиваемости капитала перестает быть самостоятельным преимуществом и превращается в источник постоянных издержек.
Впрочем, Алексей Овакимян, председатель совета директоров девелопера АПРИ, оценивает вероятность массового «прореживания» как крайне низкую. По данным Банка России, на 1 апреля портфель проектного финансирования жилья составлял 10,3 трлн рублей, на счетах эскроу находилось 7,4 трлн рублей, а на кредиты IV–V категорий качества приходилось чуть больше 1% портфеля. Это свидетельствует о достаточно высоком качестве кредитования отрасли, аргументирует эксперт. «Часть компаний действительно может уйти с рынка, и, скорее всего, это произойдет через продажу проектов, объединение с более крупными игроками или смену собственника, — прогнозирует он. — То есть сокращение числа самостоятельных бизнесов на 5–10% возможно. Но сценарий с уходом каждого пятого девелопера выглядит чрезмерно пессимистичным».
Не жильцы
Государственная политика на рынке жилья изменилась: период наращивания объемов завершился, а меры поддержки последовательно сворачиваются. Объем строительных работ в январе — мае 2026 года снизился на 7,4%, ввод жилья сократился на 21,7% — и это самый продолжительный спад со времен кризиса 2015–2016 годов, напоминает Сергей Шашурин, директор федерального застройщика «Расцветай Столица». Банки практически ежедневно ужесточают условия проектного финансирования, отказывают по 60% ипотечных заявок, и девелоперы теряют финансовую самостоятельность. Битва между банками и девелоперами за контроль над прибылью меняет саму модель: решения по новым проектам теперь принимаются с горизонтом до полугода, а не 3–7 лет.
С 1 октября, кроме того, ожидается новое ужесточение условий семейной ипотеки, что практически лишит доступа к кредитам около 3 млн российских семей, прогнозирует Сергей Шашурин. По итогам первого полугодия 2026 года объем продаж снизился примерно на 32% год к году, оценивает Евгения Виниченко, директор по ценообразованию и аналитики Pioneer.
Конечно, желание купить квартиру у россиян никуда не исчезло: 29%, по данным «Дом.РФ» и ВЦИОМ, планируют, но откладывают покупку, ожидая снижения ставок и скидок от девелоперов. Но ничего из этого нет, и в обозримом будущем не будет, цены, напротив, растут, и отрасль вошла в кризис. К концу июля соотношение так называемой распроданности и готовности сократилось до 69% (73% в начале года); нереализованными остаются 83 млн квадратных метров, или треть квартир. Именно стройки быстрее продаж сформировали риск заморозки и другие риски, особенно для небольших игроков.
Учитывая, что покрытие проектного финансирования средствами на счетах эскроу снизилось с 85 до 68%, продажи замедлились, доля рассрочек выросла, а себестоимость строительства продолжает увеличиваться, наиболее уязвимыми становятся компании с объектами на ранних стадиях строительства с низкой распроданностью, где расходы уже значительны, а эскроу-счета — недостаточно наполнены, считает Дарья Комиссарова, коммерческий директор Asterus. По данным ЕРЗ, сегодня около 12,6% строящихся жилых проектов реализуются с задержкой.
Бюджетный дефицит же очевидно ограничивает пространство для новых льгот — поддержку будут точечно концентрировать, а не расширять, констатирует Андрей Тонконогов. Национальный проект «Инфраструктура для жизни» пока реализуется с опережением графика: в 2025 году объем ввода жилья превысил плановые показатели. Это снижает необходимость дополнительного стимулирования рынка и объясняет подход к трансформации семейной ипотеки, поясняет Дарья Комиссарова. Дополнительным ограничителем остается рекордный объем средств населения на депозитах, который более чем в 12 раз превышает объем рынка новостроек. Пока доходность вкладов остается двузначной, значительная часть потенциального спроса продолжит откладывать покупку жилья. Девелоперы в ответ продолжат искать возможности для повышения эффективности процессов, автоматизации отдельных функций и диверсификации каналов продаж и финансирования. В том числе усилится конкуренция между традиционными банковскими инструментами, цифровыми платформами и новыми форматами привлечения средств, прогнозирует Андрей Тонконогов.
Деловые люди
Впрочем, границы между сегментами продолжают размываться, а девелоперы активно диверсифицируют и перепрофилируют бизнес: петербургский Arsenal делает ставку на редевелопмент и офисные проекты; Capital Group создала отдельное направление для бизнескласса. Все больше компаний обращаются к образовательной инфраструктуре — например, тот же Arsenal строит ИТ-лицей в партнерстве с ИТМО, перечисляет Евгений Саурин, руководитель департамента стратегического консалтинга IBC Real Estate. Жилищные девелоперы активнее рассматривают курортную и загородную недвижимость, гостиничные форматы и проекты в туристических локациях, перечисляет Николай Антонов, генеральный директор «МТЛ-Апарт», председатель Межрегиональной ассоциации апарт-отелей.
Благодаря городской программе создания мест приложения труда в Москве до 2030 года более половины новых офисных площадей планируют построить девелоперы, традиционно работавшие в жилом сегменте, напоминает Дарья Комиссарова. Впрочем, интерес к офисной недвижимости объясняется не только возможностью получить градостроительные льготы, но и сопоставимой с жильем экономической эффективностью проектов. Одновременно сформировался новый инвестиционный продукт — офисы, продаваемые небольшими лотами, повысивший устойчивость девелоперов. Каждое понижение ключевой ставки за последние месяцы повышает интерес инвесторов к офисной недвижимости на 15–20%, хотя этот всплеск, как правило, бывает кратковременным, отмечает Алексей Алёшин, управляющий директор «Товарищества Рябовской мануфактуры». «Но при сохранении нынешних темпов строительства рынок уже в среднесрочной перспективе может столкнуться с риском избыточного предложения: в Москве заявлено огромное по сравнению с историей за 10 лет количество офисных проектов, — рассуждает Михаил Иоаннесянц, заместитель коммерческого директора по вопросам развития Business Club. — С учетом по-прежнему высокой ключевой ставки и ограничений в финансировании, некоторые проекты могут не состояться, и, скорее всего, это будут объекты небольших компаний, а не крупных корпораций».
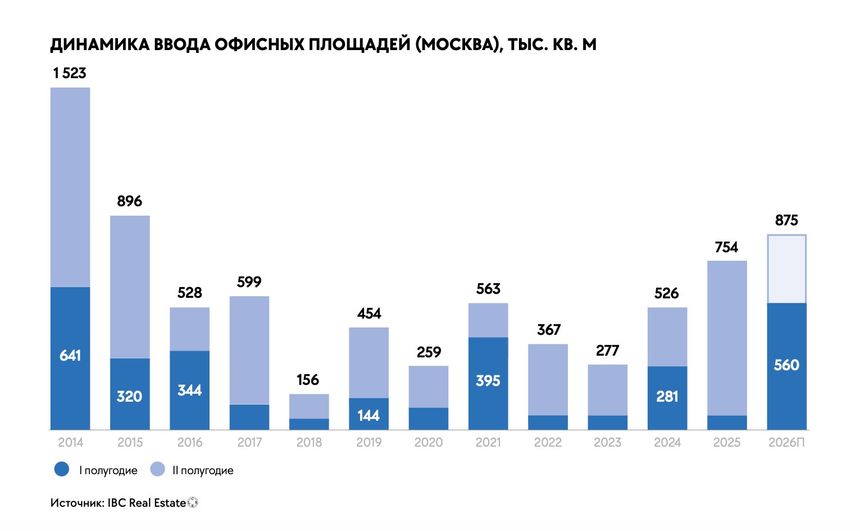
Именно офисный сегмент может первым на рынке коммерческой недвижимости почувствовать проблемы, полагают некоторые аналитики: если часть из них остановит проекты, заявленные площади не выйдут на рынок и нынешний риск затоваривания может даже в перспективе смениться дефицитом. Отдельный вопрос — защита покупателей офисов в нарезку: специальных механизмов, сопоставимых с защитой дольщиков жилья, в этом сегменте нет.
Складная речь
Самый привлекательный и динамичный в по следние шесть лет рынок складов и логистики оказался в зоне сразу нескольких рисков: атаки, логистика, инфраструктура и топливный кризис, которые бьют как по арендаторам, так и по владельцам. Вместо крупных распределительных хабов рынок в итоге может перейти к сети более компактных складов, маркетплейсы — к новым схемам работы с селлерами; другими будут и страховые модели. «Еще недавно экономика складского девелопмента была понятна почти любому: построил — сдал, часто еще на этапе стройки, — вспоминает Александра Шакола, коммерческий директор RDS. — На этой волне действительно пришло заметно больше компаний, чем этот сегмент исторически видел, в том числе непрофильных инвесторов, для которых склады были скорее финансовым инструментом, чем профильным бизнесом». Анна Холод, директор по аренде и маркетингу Instone Development обращает внимание, в частности, на активно выходивших в сегмент лайт индастриал жилых девелоперов. «За последние два года формат стал одним из самых быстрорастущих, что привлекло не просто множество новых игроков, но компании, которые вообще не имели опыта в девелопменте, — соглашается Александр Манунин, управляющий партнёр Parametr. — Сейчас некоторые непрофильные застройщики могут пересмотреть планы по развитию, включая перенос проектов на более поздний срок или даже отказ от их реализации».
Рынок, еще недавно работавший на стороне девелопера, перешел в фазу «выбор на стороне арендатора», констатирует Александра Шакола. Объем сделок в России за январь–июнь составил всего 603 тыс. кв. м— минимум за шесть лет, на 57% меньше год к году. Но уйдут в итоге не «плохие» девелоперы, а те, для кого недвижимость или сегмент изначально не были профильным направлением, либо те, кто не успел выстроить операционную устойчивость за один цикл, повторяет она.
У большинства профессиональных девелоперов и инвесторов, кроме того, сохраняется портфель доходной недвижимости, который обеспечивает стабильный денежный поток и дополнительно повышает устойчивость бизнеса, напоминает Александр Фомин, руководитель отдела инвестиционных продаж IPG.Estate (Москва). «Отрасль покинет не каждый пятый девелопер, но каждый пятый точно может потерять самостоятельность, — убежден Денис Кузнецов, управляющий партнёр ГК „Юнити“.— Дело лишь в том, что недвижимость окончательно перестала быть рынком, на котором можно компенсировать ошибки постоянным ростом цен. Дорогое финансирование, более осторожный покупатель, рост себестоимости, увеличение сроков согласований, ограниченная возможность переносить все издержки в цену и снижение маржи практически во всех сегментах — это тяжелая комбинация. Раньше девелопер мог ошибиться с бюджетом на 10–15%, позже поднять цену продажи и все равно заработать». Сейчас цена многих ошибок равна прибыли всего проекта, а выход в новый сегмент не всегда происходит от хорошей жизни. Иногда это попытка найти рынок, где еще сохранились спрос и доходность. Кроме того, в коммерческой недвижимости исторически меньше регуляторной защиты, поэтому ошибка быстрее становится проблемой собственника и инвестора.
Однако г-н Кузнецов, как и другие собеседники CRE, предлагает разделять банкротство и потерю самостоятельности: складской девелопер может продолжать существовать, но перестать быть самостоятельным. Одна из основных групп риска — собственники земли, решившие, что наличие участка автоматически делает их девелоперами. В хорошей экономике ошибки концепции можно было скрыть ростом рынка, но сейчас плохая посадка, неверная нарезка, недостаточные мощности или неудобная логистика могут сделать объект практически непродаваемым, поясняет эксперт.
В гости к нам
Казалось бы, в еще более устойчивом положении — на фоне бума внутреннего туризма последних шести лет — пока и гостиничные девелоперы. Но и здесь начинает меняться модель реализации проектов и складываться новая экономика проектов, сообщает Артём Мачульский, директор по развитию федерального гостиничного девелопера UPRO Group; остаются те, кто готов работать с длинным инвестиционным циклом и понимает специфику гостиничного бизнеса.
Непрофильные игроки, особенно девелоперы жилья, впрочем, продолжают выходить в индустрию гостеприимства, но подход заметно изменился. «Рискуют проекты, где гостиничная функция не была просчитана как самостоятельный бизнес, — поясняет г-н Мачульский. — Часть отелей может не закрыться полностью, а перейти в другую фазу: сменить инвестора, скорректировать концепцию, изменить формат или быть реализованной значительно позже первоначальных сроков».
Вероятно и увеличение числа партнерств между девелоперами и профессиональными управляющими компаниями; отказ части инвесторов от гостиничной функции в тех проектах, где она перестает обеспечивать приемлемую доходность, либо перенос сроков реализации до изменения рыночной конъюнктуры. «Но заметнее всего будет стагнация на рынке апарт-отелей и девелоперских проектов здесь, — уверен Николай Антонов. — Высокая стоимость финансирования, отсутствие доступных ипотечных программ и растущий объем предложения жестко ограничивают продажи. О серьезном охлаждении спроса свидетельствует показатель в несколько десятков реализованных апартаментов в месяц на весь Петербург. Наконец, возможен сценарий длительной стагнации: банки не инициируют банкротство, но и не предоставляют полноценного рефинансирования. В таком случае компании сохраняются юридически, однако теряют возможность развивать новые проекты».
Для банков это означает рост роли в управлении, в том числе индустрией гостеприимства. Главный вопрос — успевает ли проект сформировать денежный поток к сроку погашения кредита, размышляет Алексей Овакимян. В коммерческой недвижимости с этим вообще сложнее, напоминает он: окупаемость качественного объекта составляет около 8–10 лет, сроки кредитования обычно короче. При ставках капитализации 11–13,5% и стоимости корпоративного кредита около 15% проекты с высокой долговой нагрузкой становятся экономически сложными. «История „Гарант-Инвеста“ показала, насколько опасно финансировать длинный актив коротким долгом», — напоминает эксперт.
Авторы сценария
Рынок окончательно перешел в режим дорогих денег и более осторожного спроса, но компании не уйдут в прогнозируемом количестве совсем: одни заморозят новые запуски, другие продадут площадки, кто-то войдет в партнерства с более сильными игроками, а часть — остановится на формате генподряда, поддерживает Павел Галкин, основатель и председатель правления ГК «Паритет Девелопмент».
Дмитрий Проскурин, коммерческий директор компании «Метриум», оценивает спад инвестиций в новые проекты по сравнению с 2021 годом в 30–35%. Накопленный объем нераспроданного жилья же, вероятно, рано или поздно придется вывести в арендный фонд, в том числе по модели доходных домов. Отрасль массово перешла к структурной перестройке, где государство как регулятор стремительно превращается в активного участника, контролирующего финансовую модель девелопера, констатирует Андрей Михайлов, сооснователь, партнёр архитектурного бюро «Крупный план» (KPLN). Уже сейчас рынок консолидируется вокруг 10–15 крупнейших групп с доступом к госконтрактам и капиталу. Параметры рентабельности проектов напрямую задаются через механизмы КРТ, льготных программ и требований к интеграции в городскую среду, де-факто определяя, кому работать, а кому уйти с рынка. Глобально именно государство становится главным «заказчиком» большинства проектов, определяя не только где, но и кому и как строить, подчеркивает эксперт. Успех будет зависеть уже не от рыночной стратегии, но от способности соответствовать государственным приоритетам и брать на себя обязательства по развитию территорий. Подрядчиками государства в итоге станут даже крупные игроки, уйдя в комплексные проекты (МФК, логистика), где финансовая модель жестко привязана к выполнению госзадач. Девелопмент в принципе превращается в очень «длинную» индустрию, на авансцену которой выйдет управление активами.
Игроки с высокой долговой нагрузкой и низкой распроданностью проектов (а в ряде регионов этот уровень при стройготовности 48% составляет всего 20%) просто не смогут обслуживать проектное финансирование и будут вынуждены останавливать новые очереди, достраивая лишь начатое, прогнозирует Сергей Шашурин. Банковский сценарий предусматривает ужесточение схем с претензией не только на контроль над проектами, но и на всю прибыль от них; это выдавит слабых девелоперов. Регуляторный вариант — правительство рассматривает мораторий на банкротство застройщиков до конца года, что может создать иллюзию стабильности, но лишь отсрочит неизбежное. Консолидационный — крупные игроки с низким долгом и высокой распроданностью будут поглощать проблемные активы и площадки более мелких конкурентов.
На банкротство могут подать от 30 до 40% подрядчиков; объем предложения на следующий год может сократиться на 15–20%. Акции девелоперов могут падать вплоть до 2027 года, а восстановление спроса прогнозируется на 10–15% при снижении ключевой ставки и комплиментарной геополитической обстановке. Но рынок в любом случае придет к консервативному девелопменту с растущей долей готового жилья, КРТ, ИЖС и складских форматов, убежден Сергей Шашурин.
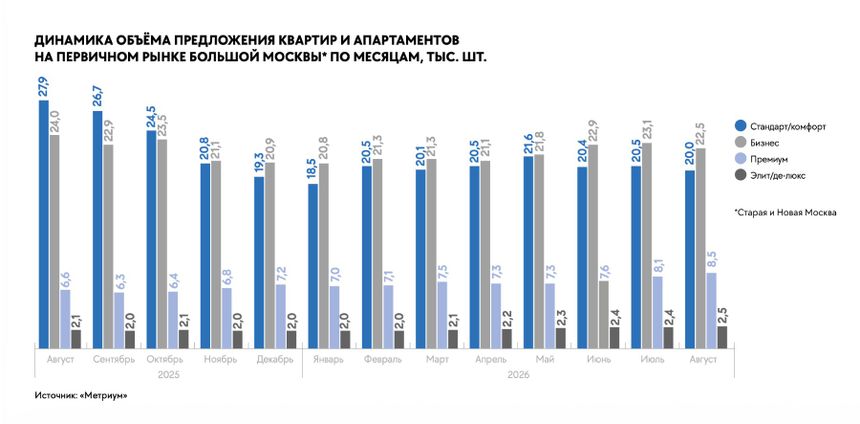
Вероятный отложенный эффект на уровне страновой экономики — кратный рост доли арендного жилья, в том числе в гостиничном сегменте. Вариант не продавать, а сдавать в аренду может реализовываться как самими девелоперами, так и на уровне федеральных органов, которые способны подхватить и институционализировать сценарий. Но и это может не спасти: постепенно затоваривание будет поддерживаться не только квартирами и апартаментами в новостройках, но значительным выходом объема вторичного жилья, переходящего по наследству, полагает Николай Антонов. Часть таких квартир пополнит арендный фонд, что усилит конкуренцию, может ограничить рост ставок и еще больше снизит привлекательность модели «купить квартиру на котловане и потом сдать», особенно в стандартных массовых проектах.
Продолжится усиление поляризации и между региональным распределением и крафтовым девелопментом: крупные федеральные игроки, вероятно, нарастят экспансию за пределы Москвы, но в части регионов, наоборот, могут укрепиться локальные игроки за счет исторически обусловленной местной специфики.
Стоит ждать и новых бизнес-моделей — более активного развития коммерческой недвижимости в управлении, появления сервисных компаний и конкуренции за счет качества, а не только квадратных метров. «Девелоперы будут вынуждены работать над качеством, более точно управлять маржинальностью, — поясняет Наталья Иголкина, коммерческий директор LINCO group. — Оптимистичные сценарии уходят в прошлое — на первый план выходит бюджетная дисциплина».
Уже в 2027-м отрасль может разделиться на три группы, перечисляет Айман Эль-Хашем: несколько крупных платформ, способных финансировать масштабные проекты самостоятельно; профессиональные девелоперы, работающие по партнерской модели с институциональными и частными инвесторами; нишевые игроки с уникальной экспертизой в отдельных сегментах или территориях. Положение на карте рынка будут определять объемы привлеченного капитала, а не количество метров.
Сама карта изменится в сторону четко выраженной олигополии, когда 70–80% объема строительства будет сконцентрировано в руках 15–20 крупнейших компаний, поддерживает Павел Иншаков, коммерческий директор департамента коммерческой недвижимости «Сезар ПРО» Sezar Group. Существенно возрастет роль коллективных инвестиций — основным бенефициаром и источником капитала станут ЗПИФ и банковские структуры. Часть игроков перейдет в так называемый фи-девелопмент, отказываясь от роли застройщика и становясь сервисными управляющими или подрядчиками для финансовых институтов. Кроме того, компании с неоптимальной финансовой моделью будут вынуждены запечатывать старты новых очередей до ощутимого снижения ключевой ставки.
Снижение ключевой ставки прежние схемы, впрочем, не возродит: инвестор, привыкший входить в проект на условиях участия в прибыли и с правами контроля, к роли кредитора уже не вернется — изменившиеся требования к прозрачности, отчетности и управлению рисками останутся с рынком дольше, чем высокая ставка. «Но рынок уже проходил период, когда ключевая ставка превышала 20%, а стоимость заемного финансирования приближалась к 30% годовых, однако массового ухода компаний не произошло, — напоминает Станислав Бибик, партнёр NF Group. — Да, число девелоперов может меняться, в том числе из-за консолидации, как в случае с приобретением „Инграда“ Sminex. Одновременно появляются новые структуры, связанные с действующими бизнесами. Сейчас внутренний рынок остается сильным, а компании продолжают искать возможности в других нишах и регионах. Поэтому-то ситуация выглядит управляемой, а изменение числа игроков само по себе не является тревожным сигналом».


